자동차 할부금이 한두 달 밀리면 제일 먼저 드는 생각이 이거입니다. "이러다 차 가져가는 거 아니야?"
저는 지금 카드사에서 일하기 전에 등록된 대부업체에 있었습니다. 채권추심 부서에서 연체된 돈을 회수하는 일을 했고, 자동차 담보 채권도 맡았어요. 이후엔 법무팀에서 일했습니다. 연체가 어떤 순서로 흘러가고, 차가 실제로 어떻게 넘어가는지 안에서 봤습니다.
한두 번 밀렸다고 바로 차를 가져가지는 않습니다. 그 사이에 할 수 있는 게 분명히 있어요. 그리고 절대 하면 안 되는 것도 있습니다.
연체되면 이런 순서로 갑니다
| 단계 | 금융회사 쪽 | 나한테 생기는 일 |
|---|---|---|
| 연체 초기 | 문자, 전화로 납부 안내 | 연체 이자 발생 |
| 5영업일 이상 (10만원 이상) |
단기연체 정보가 신용평가사·금융권에 공유 | 신용점수 하락, 다른 카드·대출도 제한 가능 |
| 연체가 이어지면 | 기한의 이익 상실 통지 | 남은 할부금 전액을 한 번에 갚으라는 요구 |
| 그래도 못 갚으면 | 법원 절차로 차량 인도, 경매 | 차를 잃고, 모자란 금액은 빚으로 남음 |
※ 기한의 이익 상실 시점은 대출 약관에 따라 다릅니다. 보통 몇 회차 이상 연체되면 해당된다고 약관에 정해져 있으니 본인 계약서를 확인해보세요.
연체 초기와 신용점수 이야기는 카드 연체와 같은 흐름이라 따로 정리해뒀습니다. 여기서는 자동차 할부에만 있는 부분을 보겠습니다.
기한의 이익 상실이 분기점입니다
자동차 할부는 매달 나눠 갚기로 약속한 계약입니다. 이 나눠 갚을 수 있는 권리를 기한의 이익이라고 하는데, 연체가 약관에서 정한 만큼 쌓이면 이 권리가 사라집니다.
그러면 금융회사는 남은 할부금을 한 번에 달라고 할 수 있게 됩니다. 매달 내는 것도 힘든 상황에서 전액을 한 번에 갚기는 어렵죠. 그래서 이 통지서가 오기 전, 혹은 온 직후가 가장 중요한 시기입니다.
차를 넘겨도 빚은 남습니다
자동차 할부나 담보대출은 금융회사가 차에 저당권을 걸어두는 구조입니다. 끝까지 못 갚으면 금융회사는 법원 절차를 거쳐 차를 넘겨받고, 경매로 팔아서 빚을 회수합니다.
많은 분들이 여기서 오해하시는 게 있어요. 차를 넘기면 빚도 끝나는 줄 아십니다.
회사에 있을 때 다른 직원이 차량을 회수해서 경매에 넘기는 걸 옆에서 본 적이 있습니다. 차가 팔리고 나서도 대출 잔액이 남았고, 그 남은 금액은 따로 다시 추심에 들어갔어요.
예를 들어 남은 빚이 2,000만원인데 차가 1,500만원에 팔렸다면,
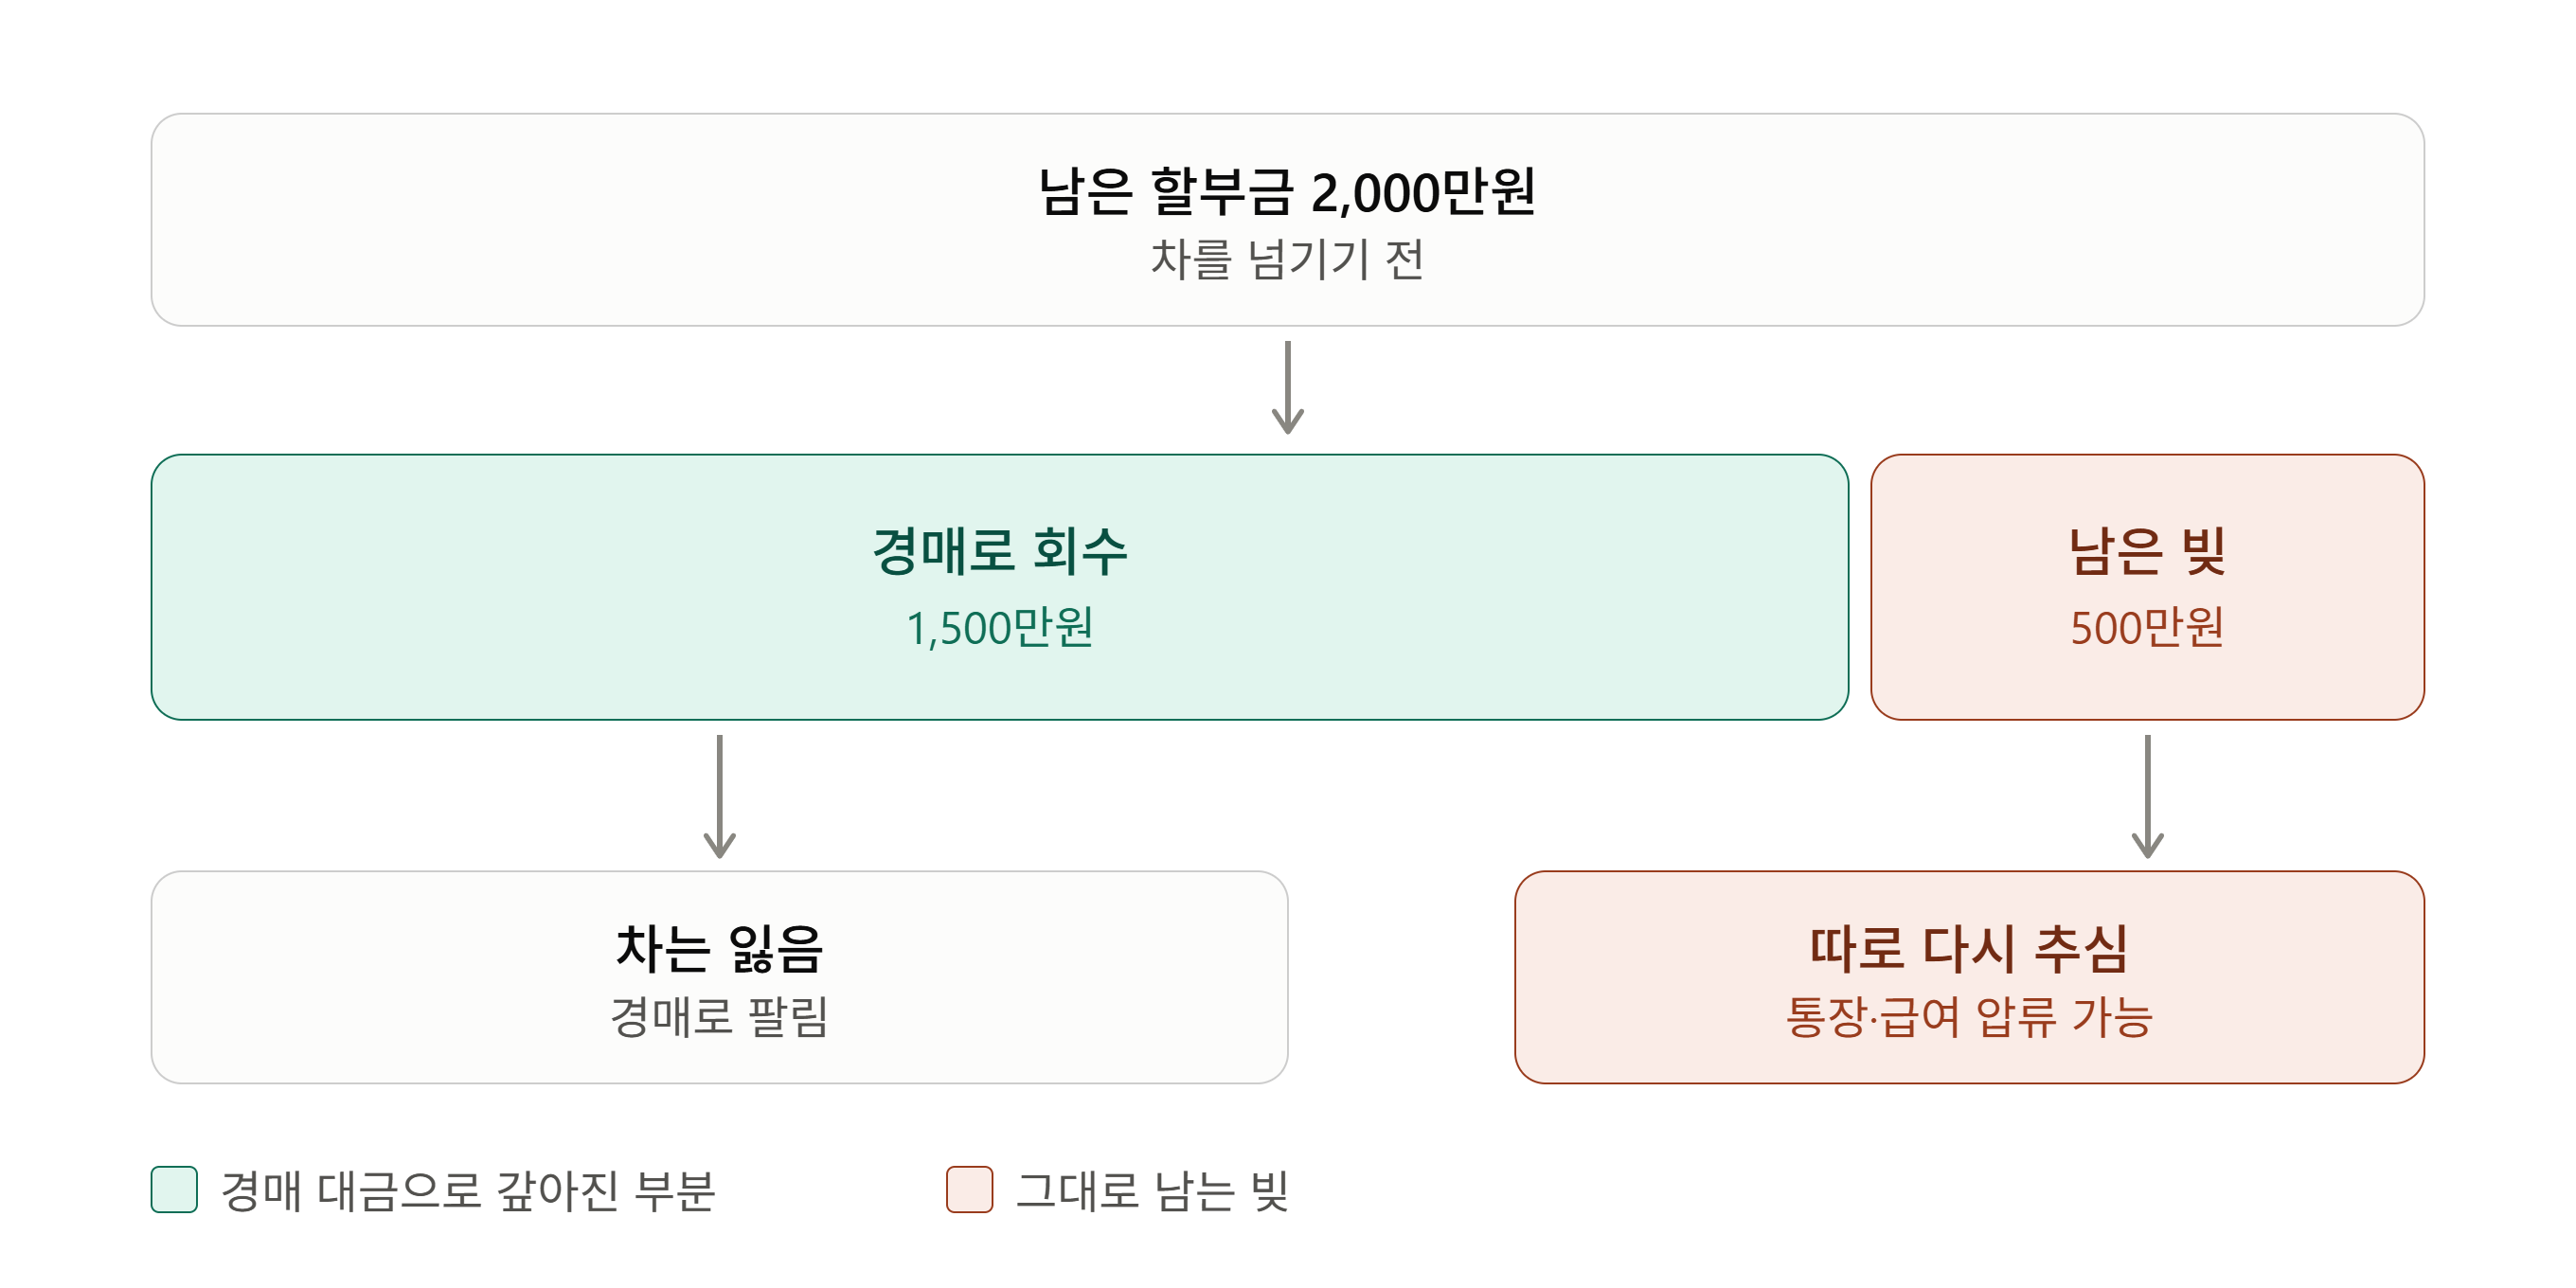
나머지 500만원은 그대로 남습니다. 차는 차대로 잃고, 빚은 빚대로 계속 갚아야 하는 거예요. 그 뒤엔 통장이나 급여에 압류가 들어올 수도 있고요.
차를 숨기거나 폐차하면 안 됩니다
제가 자동차 채권 회수를 맡았을 때, 정작 차를 경매까지 넘겨본 적은 없습니다. 차를 어딘가에 숨겨두거나 아예 찾을 수 없는 경우가 있었고, 몰래 폐차해버린 경우도 있었거든요.
그렇게 하면 차를 안 뺏길 것 같지만, 실제로는 상황이 더 나빠집니다.
- 빚은 하나도 줄지 않습니다. 차를 경매로 넘겼다면 팔린 금액만큼이라도 빚이 줄었을 텐데, 숨기거나 폐차하면 그것마저 없어요
- 저당권이 걸린 차를 숨기거나 없애는 건 형사 처벌 대상이 될 수 있습니다. 빚 문제가 범죄 문제로 커지는 거예요
- 회수가 안 되니 추심은 더 오래, 더 강하게 이어집니다
차를 지키고 싶은 마음은 이해합니다. 그런데 숨기면 결국 차도 빚도 더 꼬입니다. 차가 꼭 필요하다면 아래 방법으로 지키는 게 맞습니다.
막으려면 이 순서로
1. 금융회사에 먼저 연락하세요
연락이 끊기면 금융회사가 쓸 수 있는 건 법적 절차뿐입니다. 연락이 되면 적어도 이야기할 여지가 생기고요.
밀린 금액 중 일부라도 먼저 넣고, 나머지를 언제까지 어떻게 갚을지 구체적으로 이야기하세요. 분할 납부를 맞출 수 있는지 물어보는 것만으로도 흐름이 달라질 수 있습니다.
2. 신용회복위원회 채무조정
빚이 여러 곳에 있어서 혼자 조율이 안 된다면 신용회복위원회(1600-5500) 채무조정을 알아보세요. 접수되면 채권자에게 통지가 가고 추심이 멈춥니다.
다만 자동차처럼 담보가 있는 대출은 조정 방식이 일반 신용대출과 다를 수 있습니다. 차를 계속 타면서 조정할 수 있는지, 상담할 때 꼭 물어보세요.
3. 처분 전이라면 아직 기회가 있습니다
차가 넘어가서 경매가 진행 중이더라도, 실제로 팔리기 전에 밀린 금액을 해결하면 되찾을 수 있는 경우가 있습니다. 어느 단계인지에 따라 가능 여부와 조건이 달라서, 이 상황이라면 바로 금융회사에 연락해서 지금 무엇이 가능한지 확인하세요.
자주 묻는 질문
Q. 한 번 밀렸는데 차 가져가나요?
아닙니다. 연체 이자가 붙고 신용점수에 영향이 생기는 정도예요. 알게 되면 바로 넣으세요.
Q. 남은 빚 때문에 통장이 압류될까 봐 걱정돼요.
생계비계좌를 알아두세요. 월 250만원까지는 압류가 안 되는 통장입니다.
Q. 차를 팔아서 갚으면 안 되나요?
저당이 걸린 차는 그대로는 팔기 어렵습니다. 사는 사람 입장에선 빚이 딸린 차니까요. 차를 팔아서 정리하고 싶다면 금융회사에 먼저 이야기하세요. 협의가 되면 차를 판 돈으로 빚을 갚고 저당을 푸는 방식으로 정리할 수 있고, 경매로 넘어가는 것보다 좋은 값을 받을 가능성도 있습니다.
Q. 캐피탈 직원이 차 키를 달라고 해요.
법원 절차 없이 요구하는 거라면 응할 의무가 없습니다. 어떤 근거로 요구하는지 확인하고, 불안하면 금융회사 고객센터에 직접 전화해서 지금 어떤 절차가 진행 중인지 물어보세요.
'신용 점수 관리' 카테고리의 다른 글
| 빚 독촉 전화 받았다면, 추심 부서에서 전화 걸던 사람이 알려주는 대처법 (0) | 2026.09.27 |
|---|---|
| 금리인하요구권 신청 후기, 신용점수 올랐는데 햇살론뱅크는 거절당한 이유 (0) | 2026.09.24 |
| 빚 다 갚아도 대출 거절? 연체 기록 보존 기간, 대출 심사자가 본 실제 사례 (0) | 2026.05.16 |
| 안 쓰는 신용카드 해지 vs 탈회, 신용점수 안 떨어지게 정리하는 법 (0) | 2026.04.30 |


