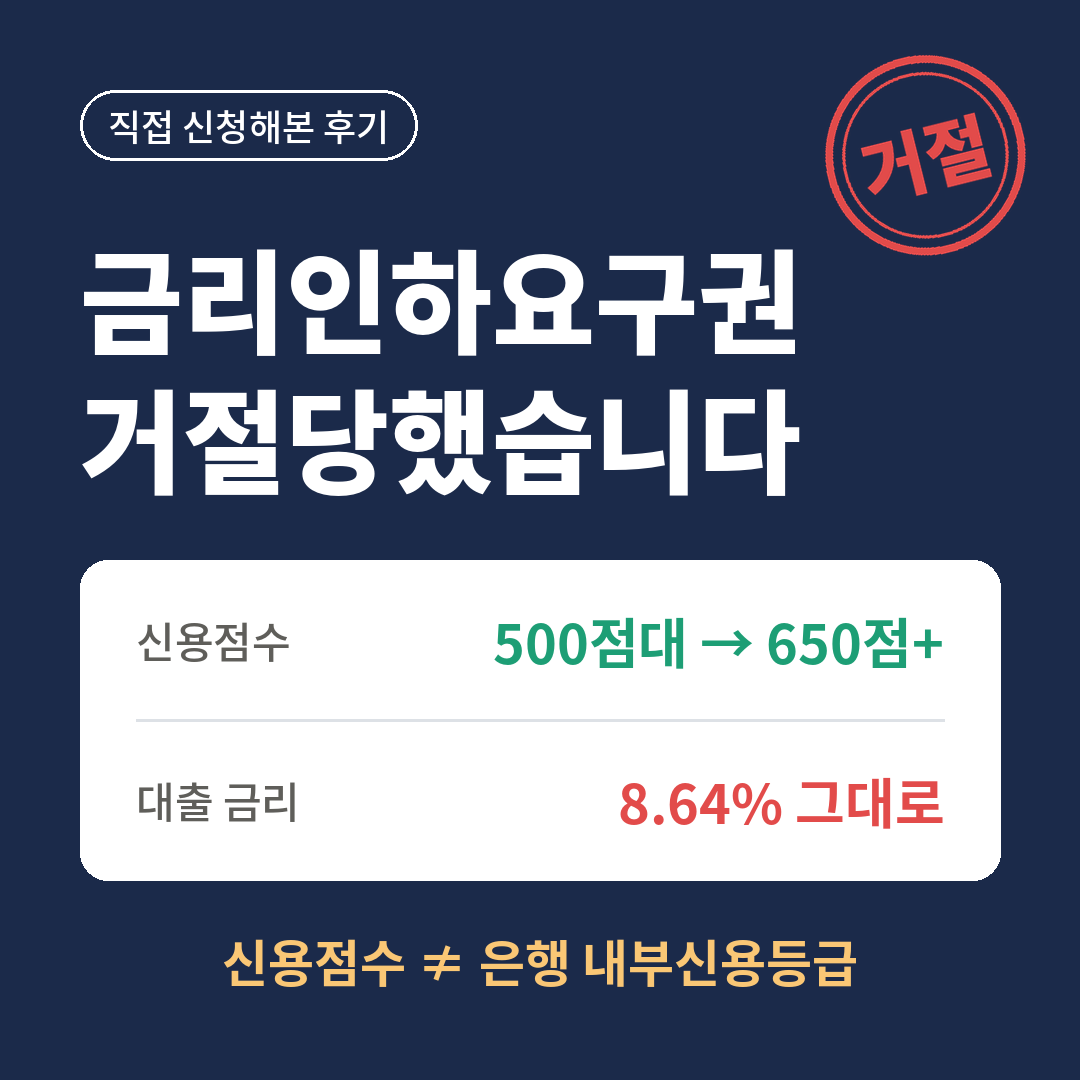
신용점수가 500점대 중반이던 시절에 받은 대출이 하나 있습니다. BNK경남은행 햇살론뱅크예요. 금리는 지금도 연 8.64%입니다.
그 뒤로 점수가 꽤 올랐습니다. 650점을 넘겼고, 신용카드 심사에서 떨어졌던 사람이 일반 신용카드까지 받았어요. 그러던 중에 은행에서 광고 문자가 하나 왔습니다. 신용이 좋아졌다고 생각되면 금리인하요구권을 신청해보라는 내용이었어요.
점수가 이만큼 올랐으니 되겠지 싶어서 바로 신청했습니다. 결과는 거절이었습니다.
금리인하요구권이 뭔가요
대출을 받은 뒤에 신용 상태가 좋아졌다면, 은행에 금리를 낮춰달라고 요구할 수 있는 권리입니다. 은행이 알아서 낮춰주지는 않고, 내가 먼저 신청해야 해요.
신청은 금방 끝났습니다
은행 앱에서 금리인하요구권 메뉴에 들어가면 이런 화면이 나옵니다.
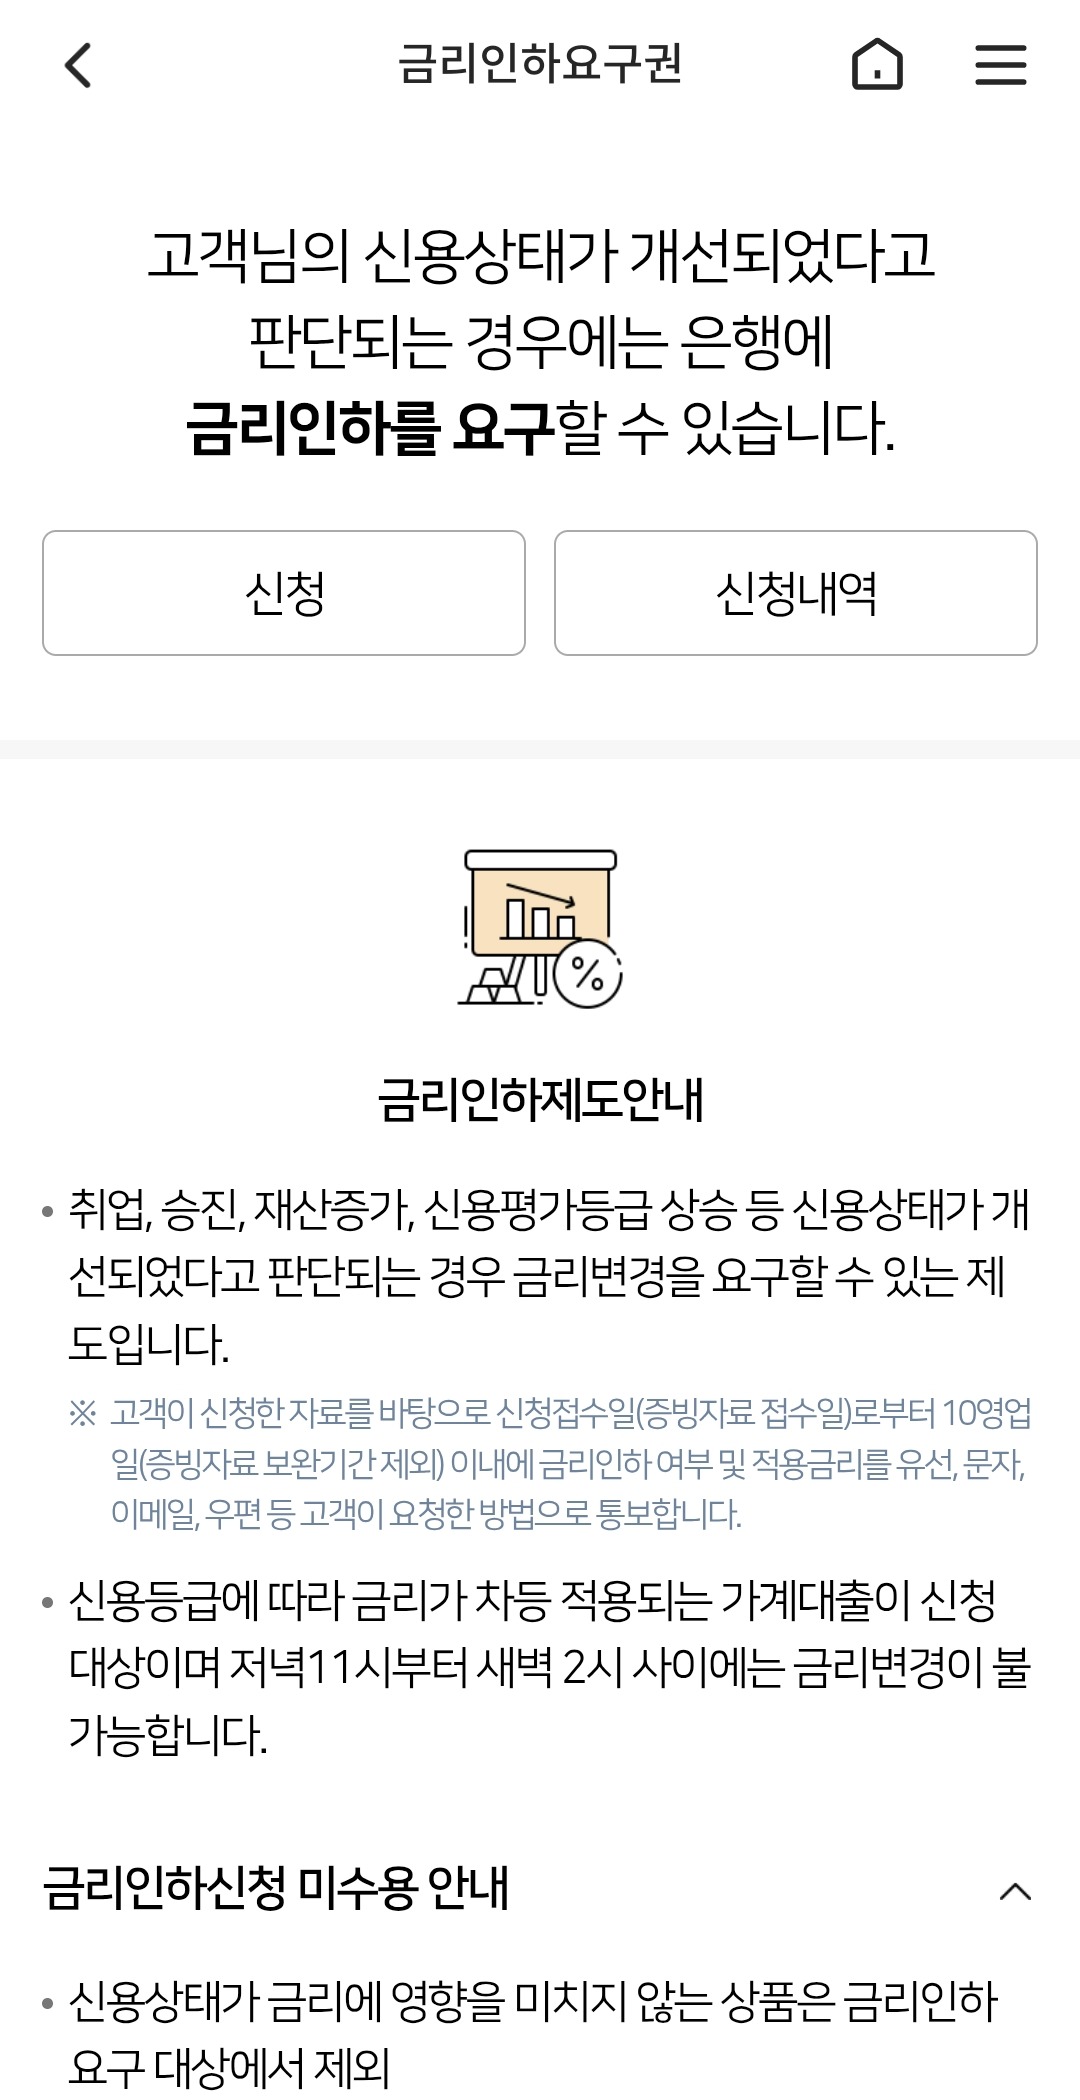
안내를 읽어보니 취업, 승진, 재산 증가, 신용등급 상승처럼 신용 상태가 좋아졌을 때 신청할 수 있고, 결과는 신청일로부터 10영업일 안에 알려준다고 돼 있었습니다. 신용등급에 따라 금리가 달라지는 가계대출이 대상이고, 신용 상태가 금리에 영향을 주지 않는 상품은 대상에서 빠진다는 내용도 있었어요. 밤 11시부터 새벽 2시 사이에는 금리 변경이 안 된다고 하니 신청 시간도 참고하세요.
신청 버튼을 누르고 직장 정보 같은 걸 입력하는 화면으로 넘어갔습니다.
그 과정에서 신용정보 조회 알림이 하나 왔습니다. 은행이 제 신용정보를 조회했다는 내용이었어요. 순간 점수가 떨어지는 건 아닌가 했는데, 금리인하요구권 심사를 위한 조회라 점수에는 영향이 없습니다.
결과는 최대 열흘까지 걸릴 수 있다고 했는데, 제 경우엔 신청 화면에서 바로 떴습니다.
거절 사유: 은행 내부신용등급
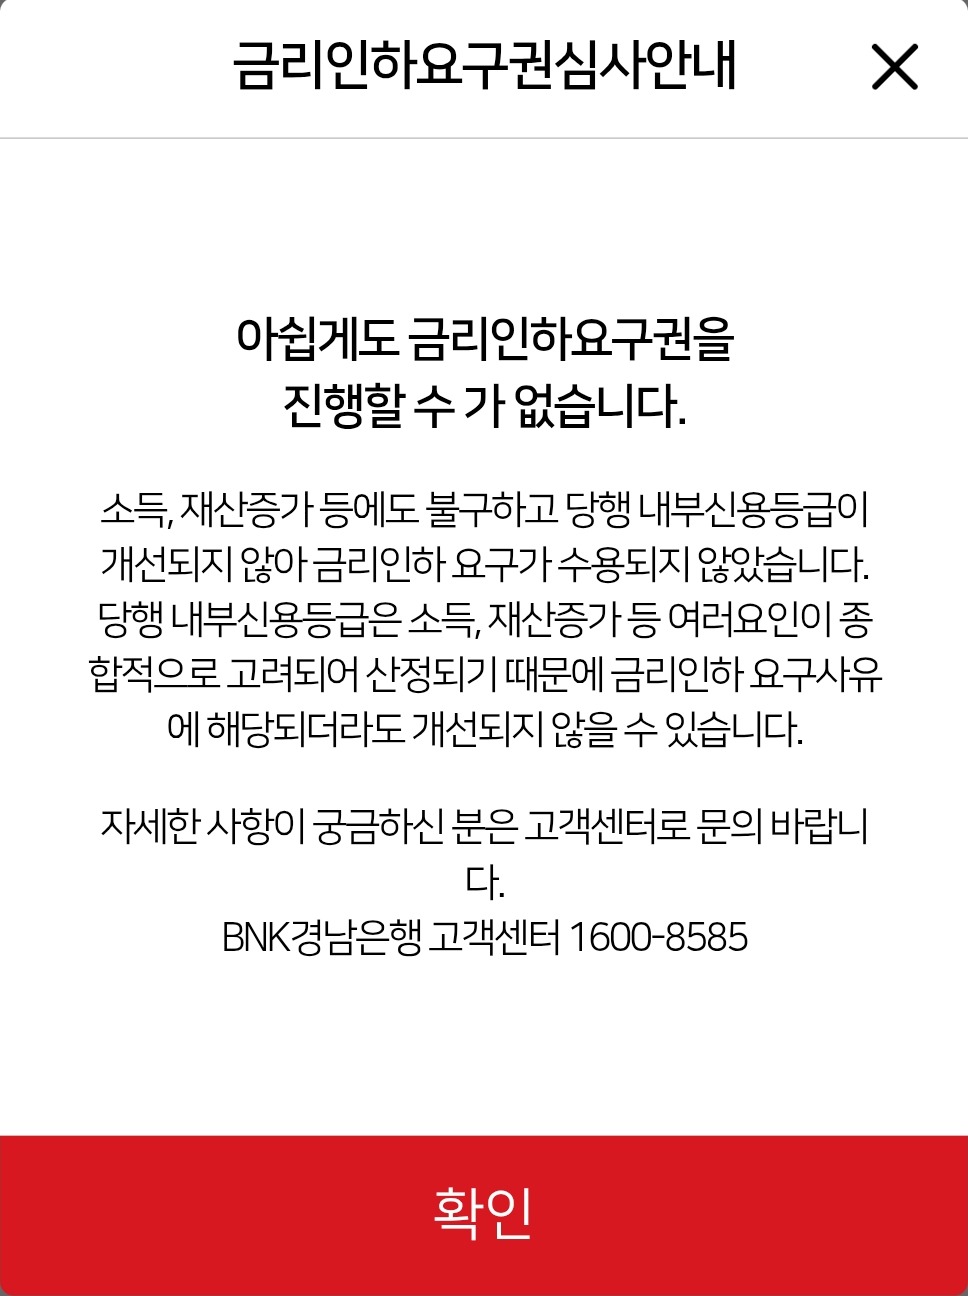
안내 창에 적힌 내용을 풀어보면 이렇습니다. 소득이나 재산이 늘었더라도, 이 은행이 자체적으로 매기는 내부신용등급이 개선되지 않았기 때문에 받아들여지지 않았다는 거예요. 내부신용등급은 여러 요인을 종합해서 정하기 때문에, 금리인하를 요구할 만한 사유가 있어도 등급이 안 오를 수 있다고 적혀 있었습니다.
처음엔 이해가 안 됐습니다. 점수가 이렇게 올랐는데 왜 등급은 그대로지?
신용점수와 은행 내부등급은 다릅니다
이번에 확실히 알게 된 게 이겁니다. 우리가 앱에서 보는 신용점수와, 은행이 대출 금리를 정할 때 보는 등급은 같은 게 아닙니다.
| 구분 | 신용점수 | 은행 내부신용등급 |
|---|---|---|
| 누가 매기나 | NICE, KCB 같은 신용평가사 | 각 은행이 자체적으로 |
| 어디서 보나 | 토스, 카카오페이 등에서 누구나 | 공개되지 않음 |
| 기준 | 전체 금융 거래 기록 | 은행마다 다름 |
신용점수는 여러 금융회사의 거래 기록을 모아서 매기는 점수라 저처럼 햇살론카드를 성실하게 쓰고 대출을 연체 없이 갚으면 올라갑니다. 반면 은행 내부등급은 그 은행이 자기 기준으로 다시 매기는 거라, 바깥 점수가 올랐다고 똑같이 따라 오르지는 않습니다. 어떤 기준으로 매기는지도 은행마다 다르고 공개되지 않고요.
거꾸로 말하면, 금리인하요구권 심사에서 중요한 건 내 신용점수가 몇 점이냐보다 그 은행이 나를 어떻게 보느냐입니다.
거절당했지만 알게 된 것
솔직히 조금 허탈했습니다. 그래도 해본 게 손해는 아니었어요. 신청했다고 불이익이 있는 것도 아니고 점수가 떨어지는 것도 아닙니다. 몇 분이면 끝나는 일이라, 신용이 좋아졌다 싶으면 일단 넣어보는 게 맞다고 생각합니다.
그리고 금리를 낮추는 방법이 금리인하요구권 하나만 있는 것도 아닙니다. 신용점수가 올랐다면 다른 금융회사에서 더 낮은 금리로 갈아탈 수 있는지 알아보는 것도 방법이에요. 이 경우엔 기존 대출의 중도상환수수료가 있는지부터 확인하셔야 하고요.
자주 묻는 질문
Q. 금리인하요구권은 언제 넣는 게 좋나요?
신용점수가 확실히 올랐거나, 취업이나 연봉 인상처럼 소득이 늘었을 때가 좋습니다. 대출받을 때와 비교해서 달라진 게 분명할수록 가능성이 높아요. 다만 제 경우처럼 바깥 점수가 올라도 은행 내부등급이 안 바뀌면 거절될 수 있습니다.
Q. 신청하면 신용점수가 떨어지나요?
아닙니다. 조회 알림이 올 수는 있지만 점수에는 반영되지 않습니다.
Q. 햇살론 같은 정책 대출도 신청할 수 있나요?
경남은행 안내에는 신용 상태가 금리에 영향을 주지 않는 상품은 대상에서 빠진다고 돼 있었습니다. 제 햇살론뱅크는 신청 자체는 됐고, 심사까지 가서 내부등급 때문에 거절됐어요. 은행과 상품마다 다를 수 있으니, 신청 전에 내 대출이 대상인지 앱 안내부터 확인해보세요.
Q. 거절되면 다시 신청할 수 있나요?
신용 상태가 더 좋아졌다면 다시 신청해볼 수 있습니다. 재신청 기준은 은행마다 다르니 고객센터에 문의해보시는 게 정확합니다.
'신용 점수 관리' 카테고리의 다른 글
| 대부업체에서 대출 심사하던 사람이 본, 부결되는 신청서 (0) | 2026.09.28 |
|---|---|
| 빚 독촉 전화 받았다면, 추심 부서에서 전화 걸던 사람이 알려주는 대처법 (0) | 2026.09.27 |
| 자동차 할부금 연체하면 차는 언제 가져갈까? 단계별 절차와 막는 법 (추심 부서 출신이 정리) (1) | 2026.05.23 |
| 빚 다 갚아도 대출 거절? 연체 기록 보존 기간, 대출 심사자가 본 실제 사례 (0) | 2026.05.16 |


