
신용점수가 600점도 안 되던 시절, 제 지갑엔 체크카드 한 장이 전부였습니다. 신용카드는 신청했다가 떨어졌고요.
그때는 신용이 낮으면 카드 자체를 못 쓰는 줄 알았는데, 막상 알아보니 쓸 수 있는 건 생각보다 있었습니다. 연체 중이거나 통신요금이 밀려 있어도 쓸 수 있는 카드, 그리고 올해부터 생긴 생활비 지키는 방법까지 같이 정리해봤습니다.
체크카드는 대부분 만들 수 있습니다
체크카드는 내 통장에 있는 돈을 쓰는 카드라 신용점수를 거의 안 봅니다. 연체가 있어도, 통신요금이 밀려 있어도 본인 명의 계좌만 있으면 대부분 발급됩니다. 저도 신용카드는 떨어졌지만 체크카드는 문제없이 썼습니다.
걸리는 건 두 가지입니다. 교통카드 기능, 그리고 통장 압류.
후불교통은 심사가 따로 있습니다
체크카드에 후불교통 기능을 붙이려면 소액신용 한도가 필요합니다. 보통 월 30만원 안팎인데, 금액이 작아도 신용 심사를 거칩니다. 은행마다 기준이 달라서 한 곳에서 안 됐다고 다른 곳도 안 되는 건 아닙니다.
- 은행 앱에서 체크카드를 신청할 때 후불교통 기능을 같이 선택해보세요. 결과가 바로 나오는 곳이 많습니다
- 통신요금 연체가 서울보증보험으로 넘어가 채무불이행 정보로 올라간 상태라면 대부분 어렵습니다
- 여러 곳에 한꺼번에 넣지 말고 하나씩 해보세요. 신청 기록이 몰리면 그것도 좋게 안 봅니다
어디서도 안 된다면 선불 교통카드를 쓰시면 됩니다. 편의점에서 티머니 카드를 사서 충전하는 방식은 신용과 상관이 없습니다. 모바일 티머니도 선불 충전이면 심사가 없고요.
통장 압류, 올해부터 합법적으로 막을 수 있습니다
연체가 길어지면 통장이 압류될까 봐 체크카드를 만들고도 돈을 못 넣어두는 분들이 많습니다. 인터넷은행이나 우체국은 압류가 잘 안 된다는 이야기도 도는데, 사실이 아닙니다. 채권자는 은행 종류를 가리지 않고 압류할 수 있어요.
대신 올해 제대로 된 제도가 생겼습니다.
생계비계좌 (2026년 2월 시행)
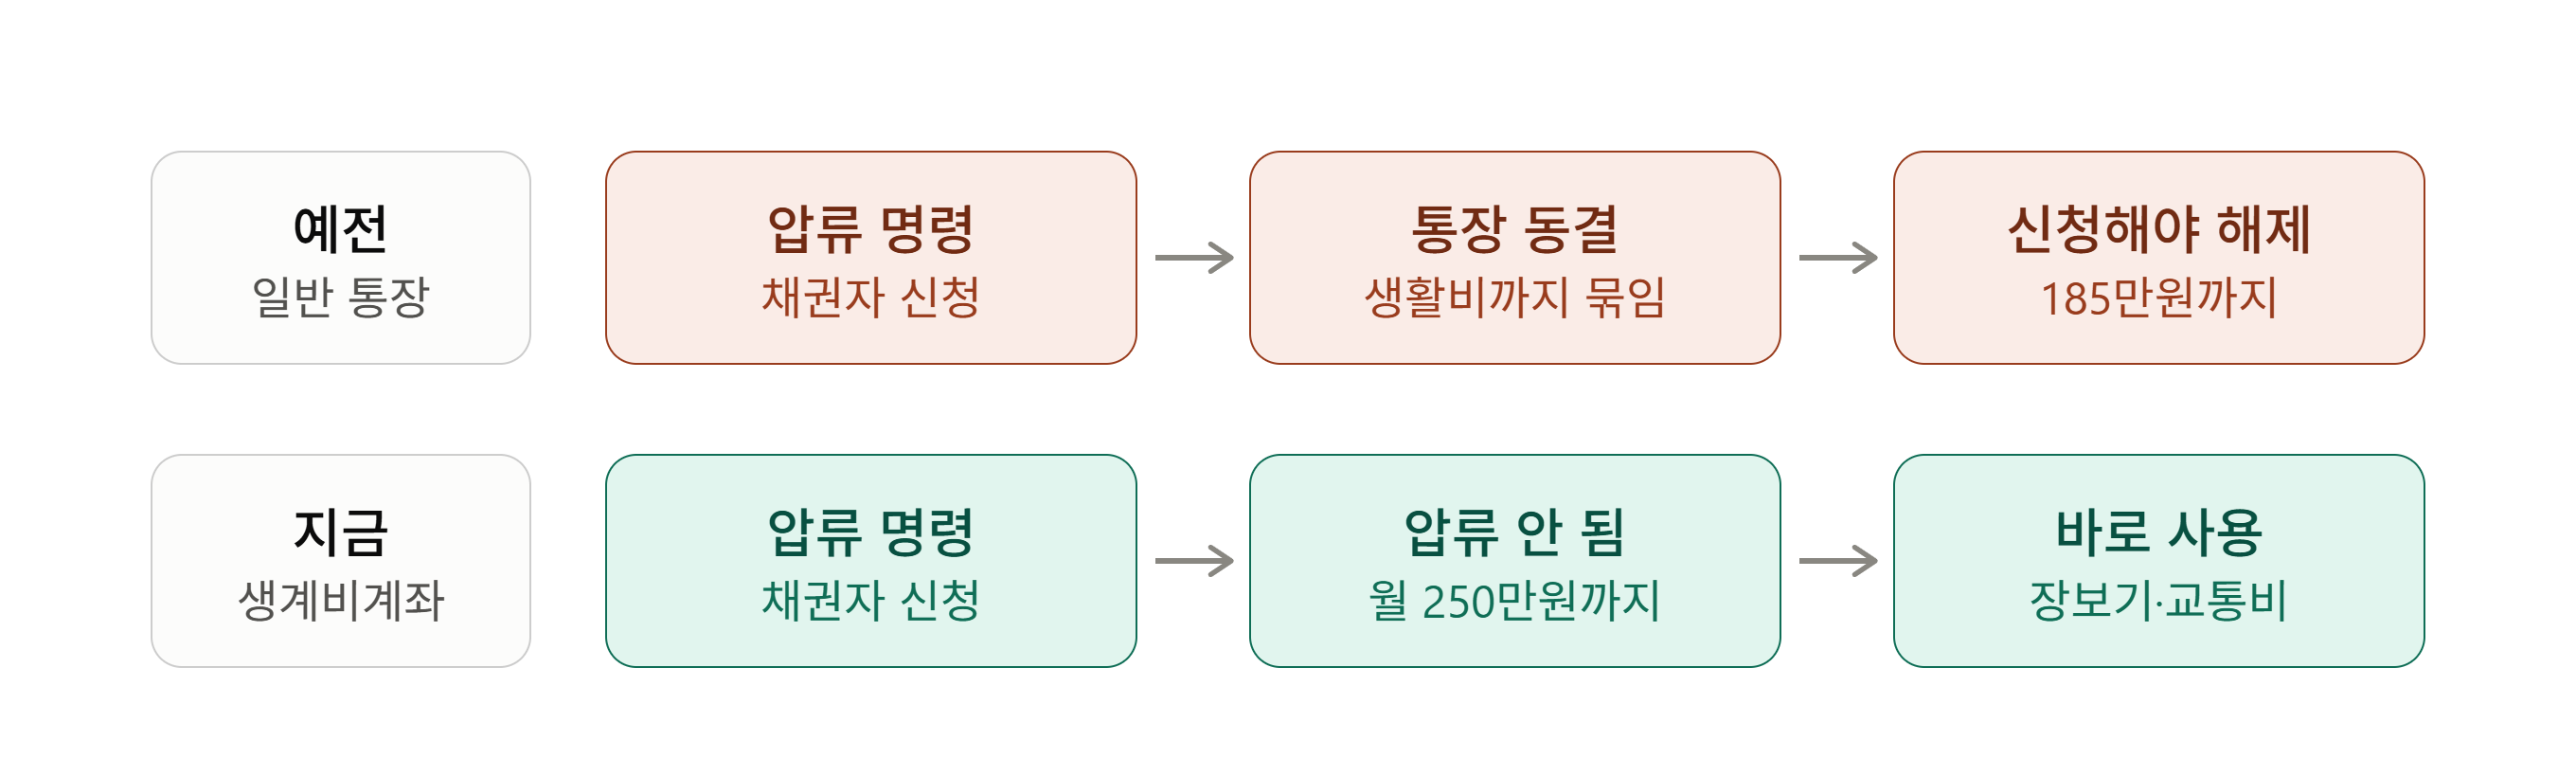
- 이 계좌에 넣은 돈은 월 250만원까지 압류가 아예 안 됩니다
- 전 금융기관을 통틀어 1인당 1개만 만들 수 있습니다
- 2026년 2월 1일 이후 접수된 압류부터 적용됩니다
예전에도 185만원까지는 압류가 금지돼 있긴 했습니다. 문제는 은행이 일단 통장을 통째로 묶어버린다는 거였어요. 그러면 채무자가 법원에 따로 신청해서 풀어야 했고, 그동안은 생활비를 못 썼습니다.
생계비계좌는 처음부터 압류가 안 걸리는 통장입니다. 월급이나 생활비를 이 계좌로 받게 해두고 체크카드를 연결해두면, 연체가 있어도 장보기나 교통비 같은 기본 생활은 지킬 수 있습니다.
기초생활수급자나 기초연금, 장애인연금 등을 받는 분이라면 수급금 전용 압류방지 통장(행복지킴이통장 등)도 따로 있습니다. 수급금이 들어오는 통장이라면 이쪽도 확인해보세요.
휴대폰이 끊겨서 본인인증이 안 될 때
통신요금 연체로 휴대폰이 직권해지되면 은행 앱 본인인증이 막혀서 카드 신청 자체를 못 합니다.
이럴 땐 신분증을 들고 선불폰 매장에 가보세요. 선불폰은 요금을 먼저 내고 쓰는 방식이라 신용 심사 없이 본인 명의로 개통할 수 있는 경우가 많습니다. 번호가 살아나면 본인인증이 되고, 그다음부터는 앱으로 계좌와 체크카드를 만들 수 있습니다.
앱이 어렵다면 은행 창구에 신분증을 들고 직접 가도 됩니다.
쓰기 전에 기억할 것
후불교통도 결국 빚입니다. 월 30만원이라도 밀리면 겨우 살려둔 신용이 다시 내려갑니다. 한도만큼 쓰지 말고 필요한 만큼만 쓰세요.
그리고 체크카드만으로는 신용을 다시 쌓는 데 한계가 있습니다. 체크카드는 내 돈을 쓴 기록이지 빌린 돈을 갚은 기록이 아니거든요. 제가 신용카드 심사에서 떨어진 것도 결국 그 기록이 없어서였습니다.
저는 그 뒤에 햇살론카드로 1년 넘게 이력을 쌓았고, 600점 미만이던 점수가 650점을 넘긴 다음에 일반 신용카드를 받았습니다. 지금 체크카드 한 장으로 버티고 계신다면, 다음 단계로 넘어가기 전의 시기라고 생각하셨으면 좋겠습니다.
'금융사기·생활 대응' 카테고리의 다른 글
| 내용증명 양식 무료 다운로드, 채권관리 부서에서 수없이 보내보고 알게 된 것 (0) | 2026.05.04 |
|---|---|
| [실화] 미성년자 중고거래 사기 6년의 집념: 지급명령 하나로 첫 직장 월급 압류하기 (0) | 2026.05.02 |
| 폰테크 200만원 받고 450만원 빚, 휴대폰 요금 연체의 끝 (대출 심사자가 본 실제 사례) (0) | 2026.04.28 |
| 개인회생 vs 워크아웃, 돈 받는 쪽에서 본 진짜 차이 (대부업 법무팀 출신) (0) | 2026.04.27 |


