대부업체에서 대출 심사를 할 때,
채무 목록을 보다가 고개를 갸웃하게 되는 항목이 있었습니다.
대출은 아닌데 매달 꽤 큰돈이 나가고 있거나,
보증보험 이름으로 수백만 원이 잡혀 있는 경우요.
물어보면 이유가 비슷했습니다. 폰테크였어요.
"휴대폰만 개통하면 현금 드립니다."
급할 때 이런 광고가 얼마나 달콤하게 보이는지 압니다.
그런데 그 끝이 어디로 가는지,
심사하면서 본 두 분의 이야기로 적어 보겠습니다.
사례는 특정되지 않도록 일부를 바꿔 적었습니다. 이 글은 법률 자문이 아닌 일반적인 안내입니다.
매달 기기값 10만 원, 대출은 거절
한 고객은 폰테크로 개통한 휴대폰 기기값만 매달 10만 원 넘게 내고 있었습니다.
폰은 이미 업자에게 넘어갔는데 할부금은 본인 이름으로 계속 나가고 있었던 거예요.
대출 심사에서는 이게 그대로 "매달 이미 나가는 돈"으로 잡힙니다.
소득은 정해져 있는데 기존 대출에 기기값까지 빠져나가니,
새로 대출을 갚을 여력이 부족하다는 판단이 나올 수밖에 없었어요.
결국 거절됐습니다.
급해서 한 폰테크가 정작 대출이 필요할 때 발목을 잡은 셈이에요.
200만 원 받고 400만 원 넘게 갚아야
다른 한 분은 대출 심사 과정에서 만났습니다.
채무 목록에 대출 말고도 보증보험 450만 원이 잡혀 있어서 여쭤봤어요.
대출 나올 데가 없어서 폰테크를 했다고 하셨습니다.
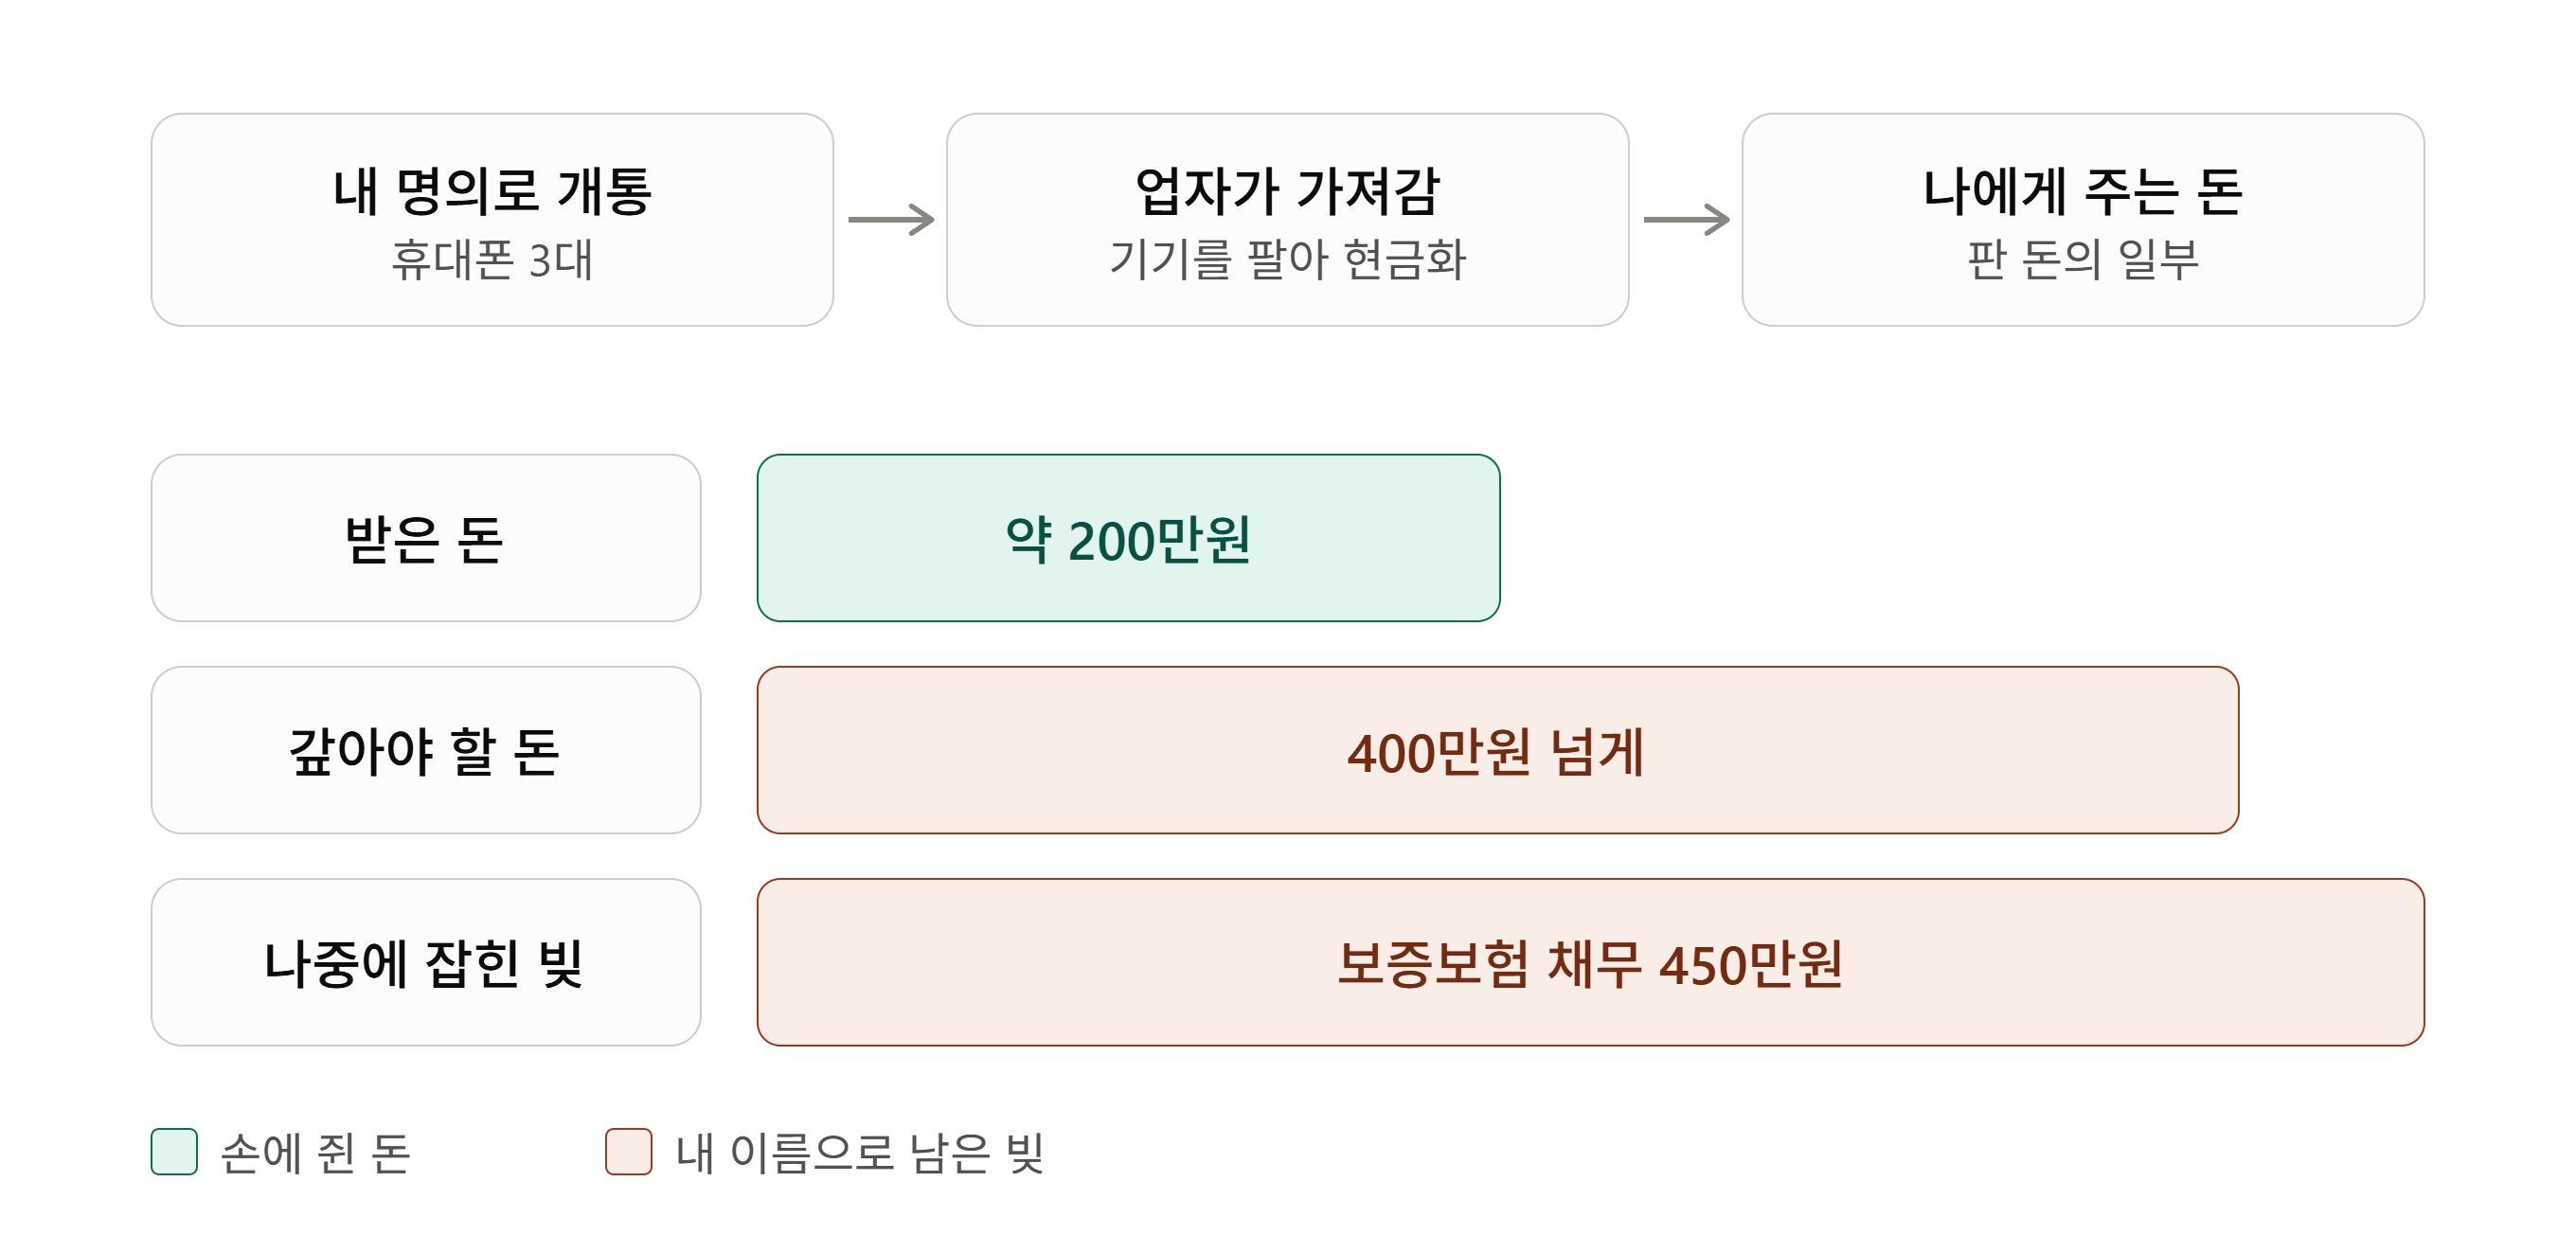
휴대폰 세 대를 개통해서 넘기고 200만 원 조금 넘게 받았는데,
나중에 보니 갚아야 할 돈이 400만 원이 넘었다고요.
그게 결국 보증보험 채무로 넘어가 있었던 겁니다.
폰테크는 이렇게 굴러갑니다
업자가 현금을 먼저 쥐여 줄 수 있는 이유는 간단합니다.
내 이름으로 비싼 최신 폰을 여러 대 개통하게 하고,
그 기기를 가져가서 팔아요.
나에게 주는 현금은 그 판 돈의 일부입니다.
그런데 기기값 할부와 통신 요금은 전부 내 이름으로 남습니다.
그래서 200만 원을 받고도 400만 원 넘게 갚아야 하는 구조가 되는 거예요.
받은 돈보다 갚을 돈이 훨씬 큰 점에서, 고금리 빚과 구조가 비슷합니다.
더 위험한 건 명의를 넘긴 휴대폰이 어디에 쓰일지 모른다는 점입니다.
보이스피싱이나 사기에 쓰이면 명의자인 내가 먼저 조사를 받을 수 있고,
돈을 받고 명의를 넘긴 것 자체가 처벌 대상이 될 수 있습니다.
요금을 못 내면 이렇게 넘어갑니다
폰테크가 아니더라도 휴대폰 요금을 계속 못 내면 비슷한 길을 따라갑니다.
통신사마다 조금씩 다르지만 보통 이런 순서예요.
| 단계 | 생기는 일 |
|---|---|
| 미납 초기 | 납부 안내 문자, 연체 가산금 |
| 두세 달 미납 | 발신 정지, 이어서 수신 정지 |
| 계속 미납 | 직권해지. 번호가 없어지고 휴대폰 본인인증이 막힘 |
| 그 뒤 | 남은 기기 할부금을 보증보험이 대신 갚고, 나에게 청구할 수 있음 |
마지막 단계가 핵심입니다.
기기 할부에는 신용도에 따라 보증보험이 붙는 경우가 많습니다.
이런 경우 직권해지가 되면 보증보험이 남은 기기값을 통신사에 대신 갚고,
그 돈을 나에게 청구합니다.
이 순간부터 휴대폰 요금이 금융 채무로 바뀝니다.
앞의 고객분 채무 목록에 보증보험 450만 원이 잡혀 있던 게 바로 이거예요.
갚지 않으면 지급명령이나 통장 압류 같은 법적 절차로 이어질 수 있고,
대출 심사에서도 통신비가 아니라 빚으로 보입니다.
이미 이렇게 됐다면
직권해지 전이라면 분할 납부부터
통신사 고객센터에 연락해서
한 번에 다 내기는 어렵지만 일부라도 내겠다고 말씀하세요.
직권해지로 넘어가기 전에 조금씩이라도 넣으면
정지를 풀어 주거나 해지를 미뤄 주는 경우가 있습니다.
본인인증이 막혔다면 선불폰
직권해지로 번호가 없어졌다면 선불폰 개통을 알아보세요.
미리 충전하고 쓰는 방식이라 연체 중이어도 만들 수 있는 경우가 있고,
은행 앱이나 각종 인증을 다시 쓸 수 있습니다.
통신사 정책에 따라 다르니 먼저 문의해 보세요.
개통한 번호는 반드시 본인이 직접 쓰셔야 합니다.
폰테크로 명의를 넘겼다면
엠세이퍼(Msafer)에서 내 명의로 개통된 휴대폰을 전부 조회해 보세요.
모르는 회선이 있으면 해당 통신사에 바로 알리고,
명의가 범죄에 쓰였을 가능성이 있다면
경찰 신고나 대한법률구조공단(132) 상담을 권합니다.
불법사금융 피해가 의심되면 금융감독원 불법금융 신고센터(1332)에도 문의할 수 있습니다.
빚이 여러 곳에 쌓였다면
통신 채무와 다른 빚이 함께 쌓여 감당이 안 된다면,
신용회복위원회(1600-5500 또는 1375) 채무조정이나 개인회생을 상담받아 보세요.
통신 채무도 같이 상담할 수 있습니다.
같은 급전이라면
두 번째 고객분은 대출 나올 데가 없어서 폰테크를 택하셨는데,
신용이 낮거나 연체 이력이 있어도 신청할 수 있는 정부 대출이 있습니다.
서민금융진흥원의 불법사금융예방대출이에요.
저도 이 제도를 이용한 적이 있습니다.
조건은 이렇습니다.
- 대상: 신용평점 하위 20% 이하, 연소득 3,500만 원 이하
- 한도: 최대 100만 원 (연체 이력이 있으면 처음 50만 원)
- 금리: 일반 연 12.5% (이자는 붙습니다)
금액은 폰테크보다 적고 이자도 붙습니다.
대신 갚을 금액이 처음부터 정해져 있고, 명의를 넘길 일도 없어요.
자세한 신청 과정은 불법사금융예방대출 후기에 따로 적어 뒀습니다.
참고: 서민금융진흥원 / 엠세이퍼(msafer.or.kr) / 금융감독원 불법금융 신고센터 1332 / 대한법률구조공단 132 (확인일 2026년 10월 22일)
함께 보면 좋은 글
'금융사기·생활 대응' 카테고리의 다른 글
| 중고거래 후 계좌가 갑자기 막혔다면, ‘3자 사기' 연루 시 이의제기 방법 (0) | 2026.05.17 |
|---|---|
| 가족이 내 명의로 대출을 받았다면, 대처법과 미리 막는 방법 (1) | 2026.05.15 |
| 미성년자 중고거래 사기, 지급명령으로 6년 뒤 합의까지 받은 과정 (0) | 2026.05.02 |
| 연체 중에도 만들 수 있는 체크카드와 후불교통카드, 압류 걱정을 줄이는 생계비계좌 (0) | 2026.04.29 |


