
빚이 감당 안 될 때 가장 많이 찾아보는 게 개인회생과 워크아웃입니다. 그런데 찾아보면 전부 신청하는 사람 입장에서 쓴 글이에요. "이렇게 신청하면 이만큼 줄어든다"는 식으로요.
저는 지금 카드사에서 일하기 전에 대부업체에 있었습니다. 채권추심 부서를 거쳐 법무팀에서 일했는데, 그때 고객의 개인회생이나 신용회복 신청을 받는 쪽이었어요. 돈을 빌려준 쪽에서 이 두 제도가 어떻게 보이는지, 신청하는 분들이 잘 모르는 부분 위주로 적어보겠습니다.
두 제도, 먼저 한눈에
| 구분 | 개인회생 | 신용회복위원회 채무조정 |
|---|---|---|
| 어디서 | 법원 | 신용회복위원회 |
| 채권자 동의 | 필요 없음 | 채권자 과반 동의 필요 |
| 포함되는 빚 | 금융회사, 사채, 개인 간 빚 등 (세금은 면책 안 됨) | 협약에 가입한 금융회사 빚 |
| 줄어드는 폭 | 소득과 재산에 따라 법원이 정함 | 이자 감면, 상황에 따라 원금 일부까지 |
| 비용 | 법원 비용, 전문가 선임 시 수임료 | 신청비 소액 |
※ 세부 조건은 개인 상황에 따라 크게 다릅니다. 실제 신청 전에는 반드시 상담을 받아보세요.
개인회생, 채권자는 언제 알게 될까
많은 분들이 개인회생을 신청하면 그날부터 독촉이 멈출 거라고 생각하십니다. 그런데 채권자 쪽에서는 신청했다는 사실만으로는 알 수가 없어요.
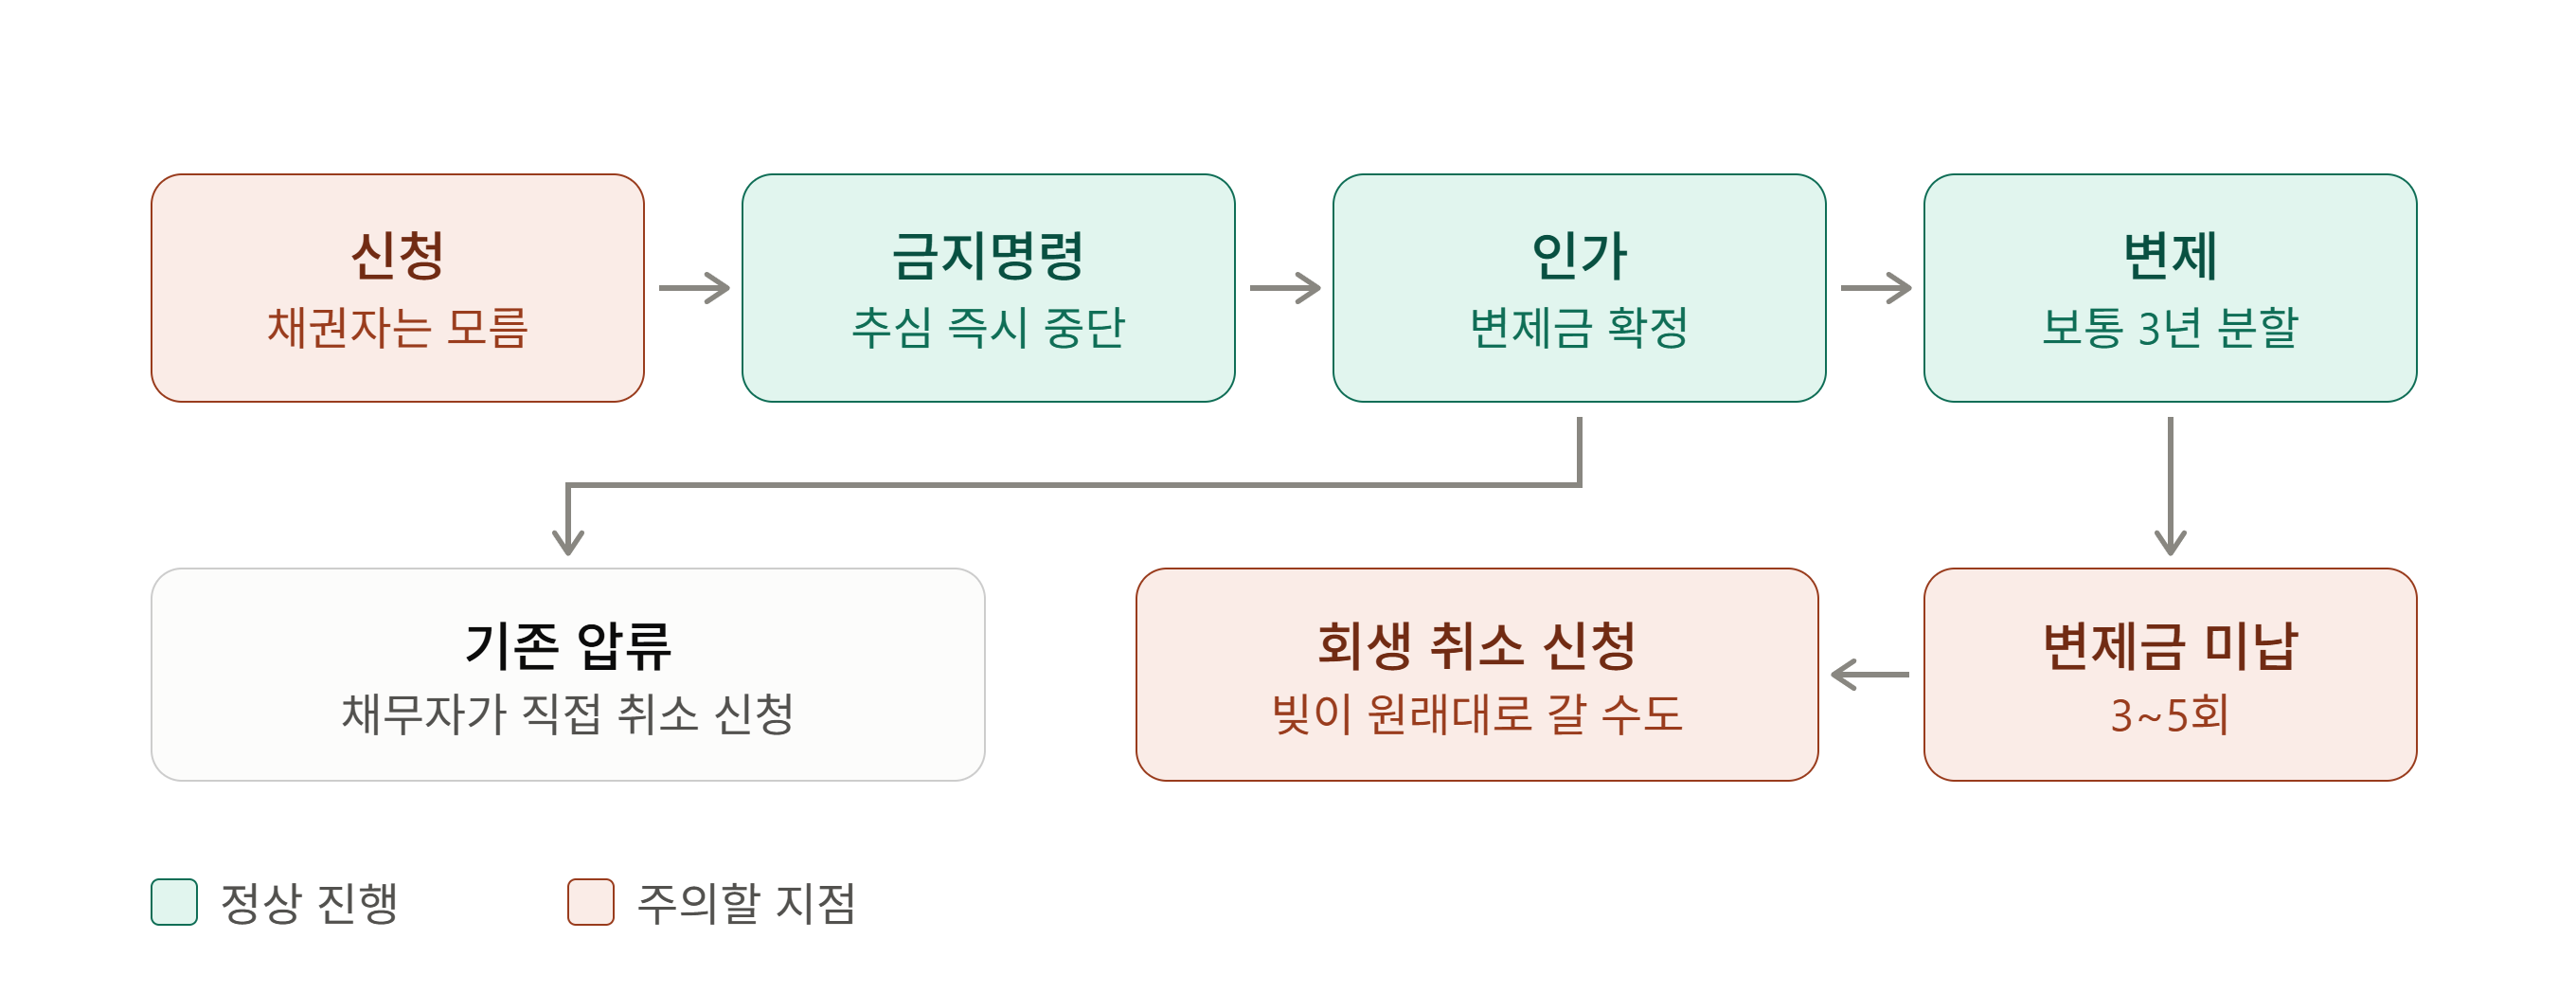
제가 있을 때 알게 되는 경로는 두 가지였습니다. 하나는 전화로 추심을 하다가 고객이 "개인회생 신청했다"고 말해줘서 아는 경우. 다른 하나는 법원에서 금지명령이 떨어져서 법원 전산망으로 전자문서가 송달되는 경우였어요. 이 문서를 받으면 그 즉시 추심을 멈췄습니다.
그러니까 신청하고 금지명령이 나오기까지의 사이에는 독촉이 계속 올 수 있습니다. 이때 연락이 오면 피하지 말고 개인회생을 신청했다고 알려주세요. 채권자도 그 사실을 알아야 멈출 수 있거든요.
변제금은 이렇게 정해집니다
개인회생이 받아들여지면 갚아야 할 금액이 새로 정해집니다. 예를 들어 제가 있던 회사에 300만원을 빚진 분이라면, 법원이 정한 변제 계획에 따라 그게 150만원이 되기도 하고 100만원이 되기도 했어요. 그렇게 확정된 금액을 보통 3년에 걸쳐 나눠 갚습니다.
여기서 꼭 알아두셔야 할 게 있습니다. 인가받았다고 끝이 아니에요. 변제금을 3번에서 5번 정도 밀리면, 채권자 쪽에서 법원에 회생을 취소해달라고 신청하는 경우가 있었습니다. 회생이 취소되면 줄어들었던 빚이 원래대로 돌아갈 수 있어요.
그리고 제가 알기로는, 개인회생 인가 결정이 난 뒤에 이미 걸려 있던 압류는 채무자가 직접 법원에 압류 취소를 신청해야 풀립니다. 인가됐다고 저절로 풀리는 게 아니라서, 이 부분은 신청을 도와준 전문가에게 꼭 확인하세요.
워크아웃(신용회복위원회 채무조정), 채권자는 왜 대부분 동의할까
신용회복위원회 채무조정은 채권자 과반이 동의해야 진행됩니다. 그래서 "채권자가 반대하면 어떡하나" 걱정하시는 분이 많은데, 제가 있을 때는 웬만하면 동의했어요. 다수가 동의하면 어차피 조정이 되는 구조라, 혼자 반대할 이유가 별로 없었거든요.
다만 예외가 있었습니다. 대출을 받자마자 이자를 한 번도 안 내고 곧바로 신용회복이나 개인회생을 신청하는 경우예요. 처음부터 갚을 생각 없이 빌린 것으로 보일 수밖에 없어서, 이런 경우엔 가끔 고소장을 접수하기도 했습니다. 제도를 이렇게 쓰면 빚 문제가 형사 문제가 됩니다.
압류 해제 방식도 개인회생과 다릅니다. 제가 알기로는 채무조정 합의가 확정된 뒤에 채무자가 각 채권 금융회사에 연락해서 압류 해제를 신청해야 하고, 이때 드는 비용은 채무자가 부담합니다.
그래서 뭐가 맞을까
어느 쪽이 맞는지는 빚의 종류, 소득, 재산에 따라 완전히 달라서 여기서 단정할 수는 없습니다. 다만 채권자 쪽에서 봤을 때 이런 차이는 분명했어요.
- 사채나 개인 간 빚이 섞여 있다면 신용회복위원회 채무조정으로는 해결이 안 되는 부분이 생깁니다
- 빚이 모두 금융회사 쪽이고 조정을 통해 갚을 여력이 있다면 채무조정이 비용 면에서 부담이 적습니다
- 어느 쪽이든 정해진 대로 갚지 못하면 다시 원점으로 돌아갈 수 있습니다
제가 있을 때 개인회생을 신청했던 분들 중에는 3년 동안 한 번도 밀리지 않던 고객이 사채에 손댔다가 무너진 경우도 있었고, 카드깡이 막히면서 곧바로 개인회생으로 간 경우도 있었습니다. 제가 있을 때 개인회생을 신청했던 분들 중에는 3년 동안 한 번도 밀리지 않던 고객이 사채에 손댔다가 무너진 경우도 있었고, 카드깡이 막히면서 곧바로 개인회생으로 간 경우도 있었습니다. 두 분 다 빚이 한계에 다다른 뒤에야 제도를 찾았어요.
신용회복위원회(1600-5500)에서는 채무조정뿐 아니라 개인회생이 맞는지까지 무료로 상담해줍니다. 대한법률구조공단(132)도 무료 상담을 받을 수 있고요. 혼자 판단하지 마시고 상담부터 받아보세요.
자주 묻는 질문
Q. 개인회생을 신청하면 회사에 알려지나요?
법원이나 신용회복위원회가 회사에 따로 알리는 절차는 없습니다. 다만 이미 급여 압류가 들어와 있다면, 압류를 푸는 과정에서 회사가 알게 될 수 있습니다.
Q. 가족에게 빚이 넘어가나요?
본인 빚이 가족에게 넘어가지는 않습니다. 다만 가족이 보증을 선 빚이라면 이야기가 달라지니, 상담 때 꼭 말씀하세요.
'금융사기·생활 대응' 카테고리의 다른 글
| [실화] 미성년자 중고거래 사기 6년의 집념: 지급명령 하나로 첫 직장 월급 압류하기 (0) | 2026.05.02 |
|---|---|
| 연체자·통신불량자도 만드는 체크카드와 후불교통카드, 압류 막는 생계비계좌까지 (0) | 2026.04.29 |
| 폰테크 200만원 받고 450만원 빚, 휴대폰 요금 연체의 끝 (대출 심사자가 본 실제 사례) (0) | 2026.04.28 |
| 법원 지급명령 이의신청서 양식 다운로드 및 실전 작성 방법 (0) | 2026.04.26 |


