코로나가 한창일 때 직장을 잃으면서 대출이 연체됐던 적이 있습니다. 2023년에 다 갚았고, 2024년 3월 신용사면 때 연체 이력이 공유되지 않도록 정리됐어요. 연체 기록이 얼마나 오래 남는지는 따로 정리한 글이 있어요. 그래도 한동안은 햇살론 같은 정책서민금융 말고는 대출 받기가 정말 어려웠습니다.
그러다 작년 10월, 서민금융진흥원 앱을 이것저것 눌러 보다가 "정책서민금융 성실상환 정보 공유"라는 메뉴를 발견했습니다. 정책서민금융을 잘 갚은 기록을 다른 금융회사에도 알려주는 제도였어요. 신청하고 4개월 뒤에 실제로 달라진 일이 있어서 정리해 봤습니다.
어떤 제도인가요
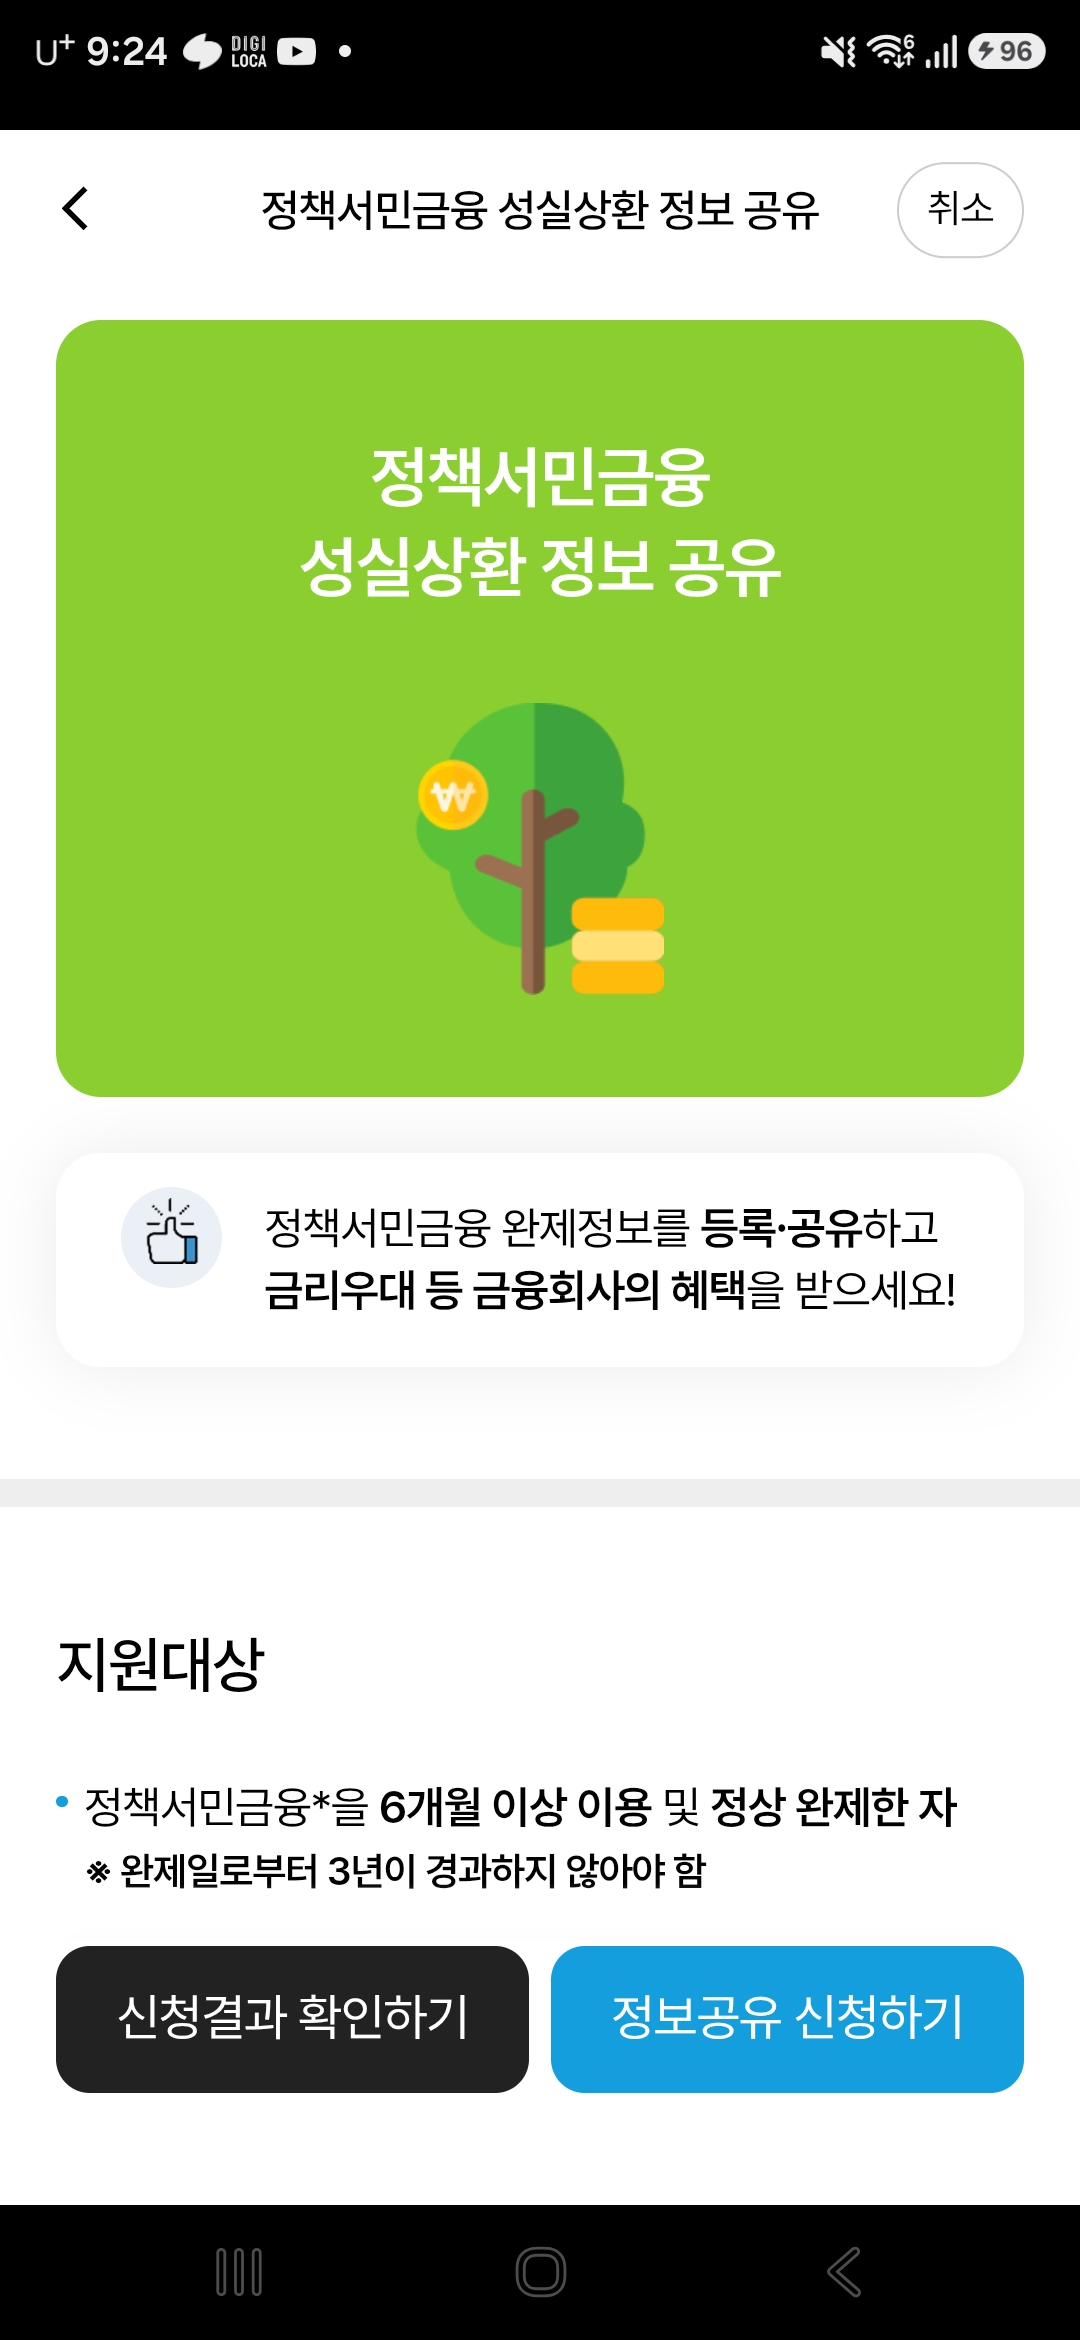
| 대상 | 정책서민금융을 6개월 이상 이용하고 정상적으로 다 갚은 사람 (다 갚은 날부터 3년이 지나지 않아야 함) |
| 대상 상품 | 근로자햇살론, 햇살론뱅크, 햇살론15, 햇살론유스, 최저신용자특례보증 등 |
| 신청 방법 | 서민금융진흥원 앱(서민금융 잇다)에서 직접 신청 |
| 공유 기간 | 정보 등록일부터 3년 |
| 혜택 | 참여 금융회사에서 금리 우대 등 |
쉽게 말하면, 정책서민금융을 성실하게 다 갚은 기록을 신용정보원을 통해 금융회사들이 볼 수 있게 등록해 주는 거예요.
저는 왜 대상이 됐나
저는 햇살론을 5년 넘게 이용하면서 연체 없이 받고 갚기를 여러 번 했습니다. 정책서민금융을 다 갚은 기록이 몇 번 있다 보니 대상이 됐어요.
신청하면서 예전 연체 때문에 대상이 안 될까 걱정했는데, 이미 다 갚고 신용사면까지 받은 뒤라 문제없이 신청됐어요. 신청할 때 지금 연체 중으로 등록돼 있으면 안 되지만, 이미 갚은 연체의 이력이 남아 있는 것까지 막히지는 않았습니다.
신청은 10분도 안 걸렸어요
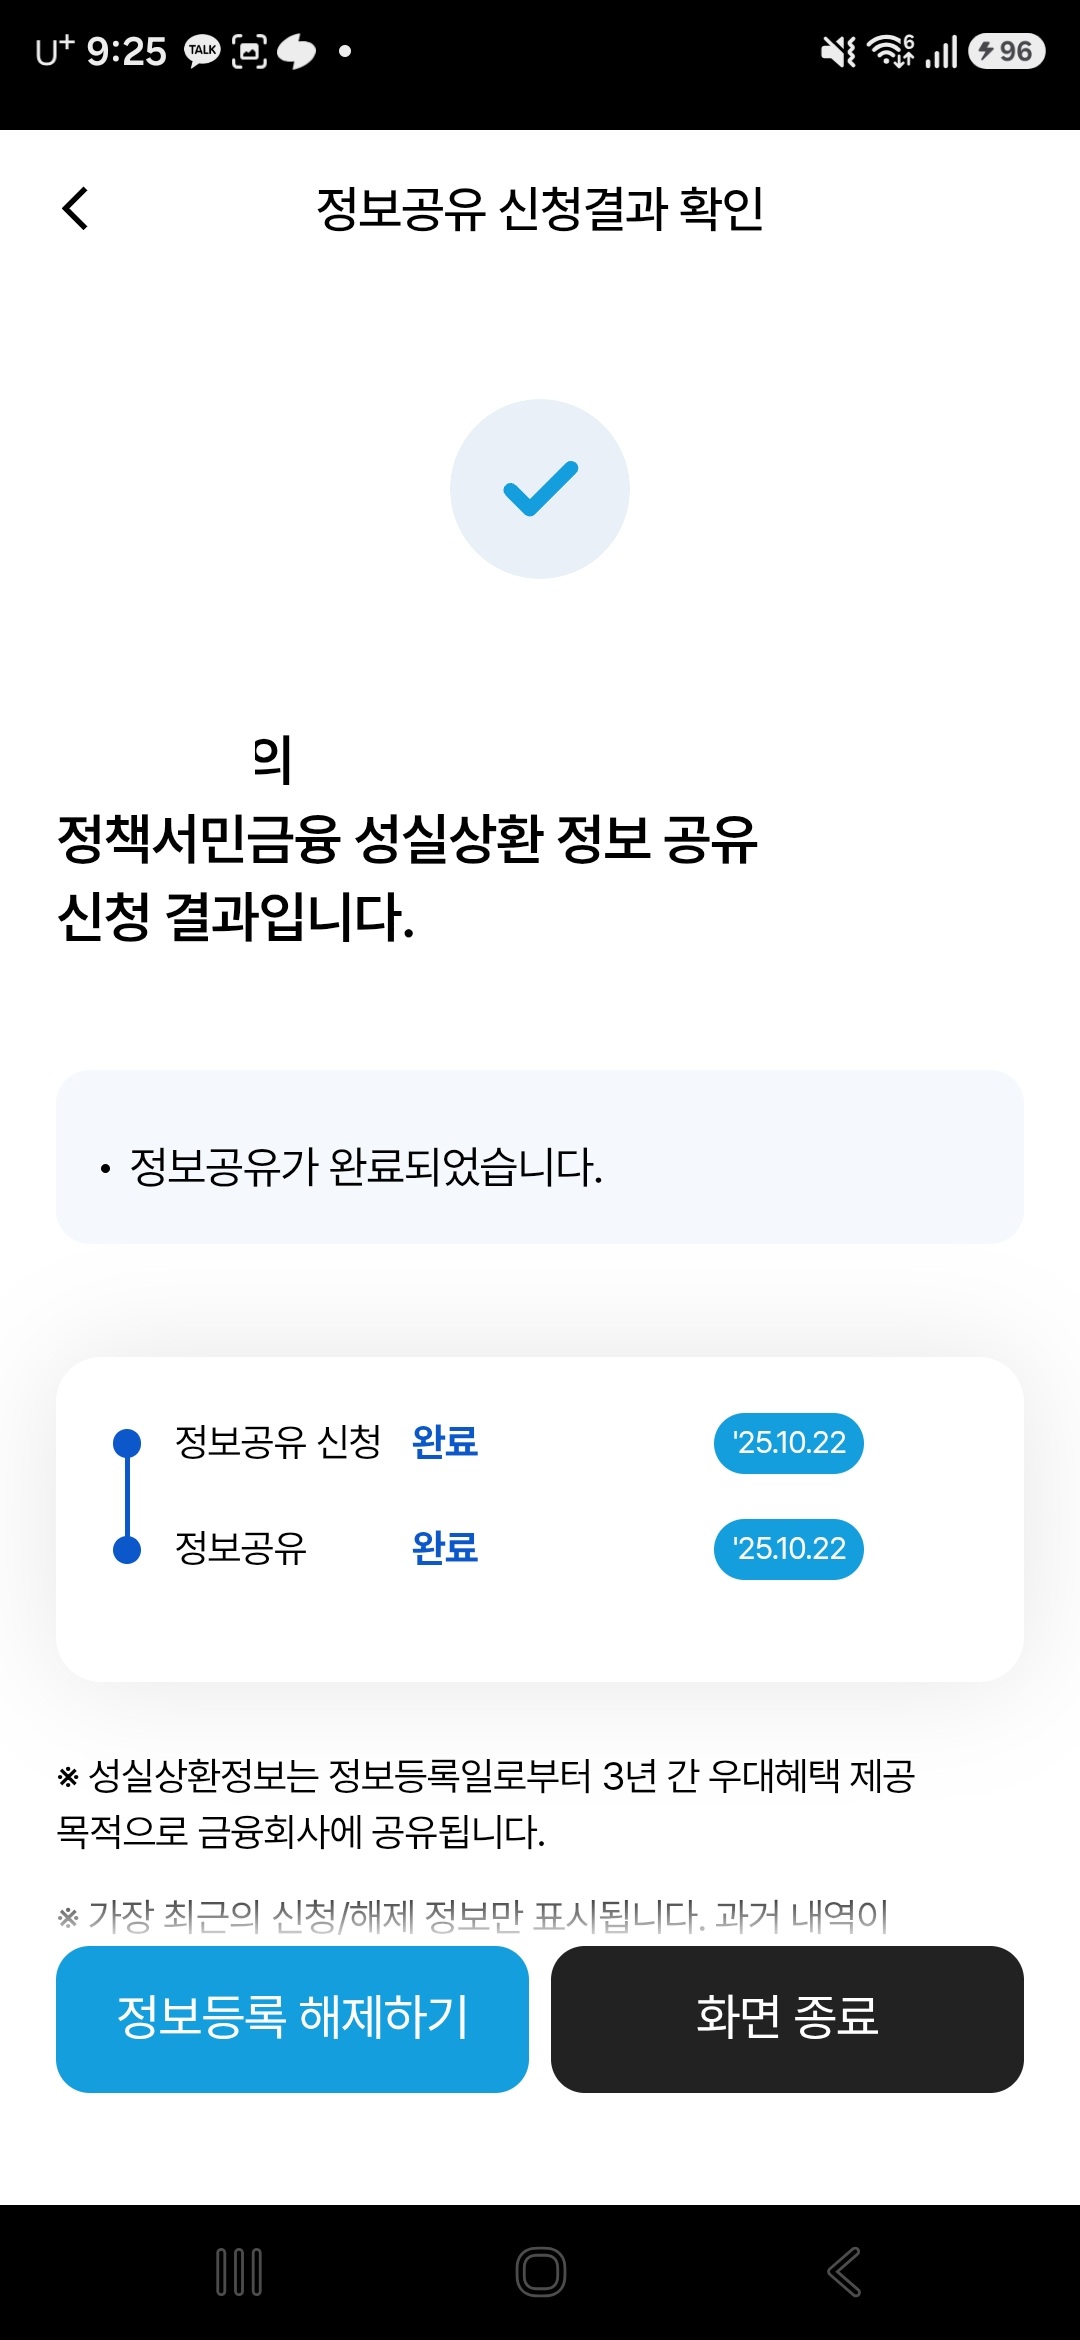
과정은 정말 간단했습니다. 앱에서 본인 인증을 하면 바로 대상자인지 확인이 되고, 그날 바로 정보를 공유한다는 안내가 나왔어요. 따로 전화 상담을 한 것도 없고, 휴대폰으로 10분도 안 걸렸습니다. 결과 화면을 보면 신청과 공유 모두 2025년 10월 22일 같은 날 완료로 찍혀 있어요.
화면 아래에 "정보등록 해제하기" 버튼도 있어서, 원하면 언제든 등록을 풀 수 있게 돼 있었습니다.
4개월 뒤, 저축은행에서 한도가 나왔습니다
정보를 공유하고 4개월쯤 지난 올해 2월, 이사를 하게 됐는데 새집에 들어갈 날짜와 살던 집 보증금을 돌려받는 날짜가 맞지 않았어요. 그 사이를 메울 돈이 필요해서 대출을 알아봤습니다.
솔직히 기대는 크지 않았어요. 그동안 저축은행에서는 조회만 해도 한도가 아예 안 나왔거든요. 그런데 이번에는 한 저축은행에서 2,000만 원 한도가 나왔고, 덕분에 이사 자금을 해결할 수 있었습니다. 금리는 중금리 수준이라 조금 아쉬웠어요.
저축은행이 정확히 무엇을 보고 한도를 내줬는지는 알려주지 않으니, 이 제도 덕분이라고 단정할 수는 없습니다. 다만 신용사면을 받은 2024년 이후에도 저축은행 한도는 계속 안 나왔는데, 성실상환 정보를 공유하고 4개월 뒤에는 결과가 달랐어요. 그 무렵 2025년 신용회복지원에도 포함됐고 그사이 쌓은 상환 기록도 있으니, 이 제도 하나만의 효과라고 보긴 어렵습니다. 그래도 정책서민금융 말고는 길이 없던 때와 비교하면 분명히 달라졌어요.
예전에 대부업체에서 대출 심사를 할 때, 코로나로 실직해 연체 이력이 생긴 신청자를 승인한 적이 있습니다. 다른 곳은 전부 부결됐지만, 저희 회사와 거래하며 끝까지 잘 갚은 기록을 보고 승인했어요. 그 이야기는 대출 심사 글에 적어 뒀습니다. 그때는 제가 기록을 들여다보는 쪽이었는데, 이번에는 제 기록을 누군가 봐 주기를 바라는 쪽이 된 셈이에요.
다만 모든 곳이 달라진 건 아니었어요
성실상환 정보를 공유한 뒤에도 햇살론뱅크 금리인하요구권은 거절됐습니다. 은행 내부 신용등급이 좋아지지 않았다는 이유였어요. 이 이야기는 금리인하요구권 신청 후기에 따로 적어 뒀습니다.
또 지금 갚고 있는 햇살론 일반보증은 상환유예 특례를 받아 1년 동안 이자만 내고 있어요. 이 과정은 햇살론 상환유예 특례 승인 후기에 정리해 뒀습니다.
성실상환 정보가 공유된다고 모든 금융회사가 똑같이 우대해 주는 건 아니었어요. 우대 혜택을 주는 금융회사는 앱에서 따로 확인할 수 있습니다.
직접 해보고 알게 된 것
- 다 갚은 상품이 있어야 해요. 지금 갚고 있는 정책서민금융만 있다면 아직 대상이 아니에요. 다 갚은 뒤에 신청할 수 있습니다.
- 다 갚은 지 3년이 지나면 안 돼요. 예전에 갚았다면 기간부터 확인해 보세요.
- 공유는 3년 동안이에요. 저는 2025년 10월에 등록했으니 2028년 10월쯤까지 공유됩니다.
- 대상인지는 앱에서 바로 알 수 있어요. 본인 인증만 하면 확인되니, 해당될 것 같으면 한 번 눌러 보는 게 좋습니다.
자주 묻는 질문
Q. 신청하면 신용점수가 오르나요?
앱 안내에는 신용점수를 올려준다는 말은 없고, "금리우대 등 금융회사의 혜택"을 받을 수 있다고 돼 있어요. 점수가 오르는 제도라기보다, 금융회사가 대출을 심사할 때 참고할 수 있는 기록이 하나 더 생기는 거라고 보시면 됩니다.
Q. 정보를 공유하면 어디서든 금리가 내려가나요?
제 경우는 아니었어요. 저축은행에서 한도는 나왔지만 금리는 중금리 수준이었고, 햇살론뱅크 금리인하요구권은 거절됐습니다. 우대해 주는 금융회사가 정해져 있으니, 앱에서 참여 금융회사부터 확인해 보세요.
함께 보면 좋은 글
'서민금융·채무 대응' 카테고리의 다른 글
| 급여 압류 통지 받으면 월급 얼마 남을까, 압류 걸던 사람이 계산해 봤습니다 (0) | 2026.10.07 |
|---|---|
| 좀비채권 추심 제동, 오래된 빚 연락 없다고 안심하면 안 되는 이유 (소멸시효 다뤄 본 사람이 씀) (0) | 2026.10.05 |
| 햇살론 상환유예 특례 신청 후기, 앱 조회부터 카톡 약정까지 (1년 이자만 내고 9년 분할) (0) | 2026.05.21 |
| [실제 사용 후기] 햇살론 카드 280만 원 한도 상향! 서금원 보증 증액부터 롯데카드 심사까지 (0) | 2026.05.04 |


