광주은행에서 받은 햇살론 일반보증 대출이 있습니다. 1,020만원, 연 8.11%, 5년 원리금균등으로 받은 대출이에요. 매달 나가는 상환금이 부담이 돼서, 이번에 상환유예 특례를 신청했습니다. 1년 동안 이자만 내다가 남은 9년 동안 나눠 갚는 조건으로 다시 약정했어요.
생각보다 훨씬 간단했습니다. 앱에서 조회하고, 은행에 전화 한 통 하고, 카카오톡으로 약정서를 쓰니까 끝났어요. 그런데 같은 제도인데 은행마다 처리 방식이 달랐습니다. 겪은 순서대로 적어보겠습니다.
상환유예 특례가 뭔가요
햇살론 같은 정책서민금융 대출을 쓰다가 갚기가 빠듯해졌을 때, 원금 상환을 일정 기간 미루고 상환 기간을 늘려주는 제도입니다. 서민금융진흥원이 대상인지 직접 심사해줘요.
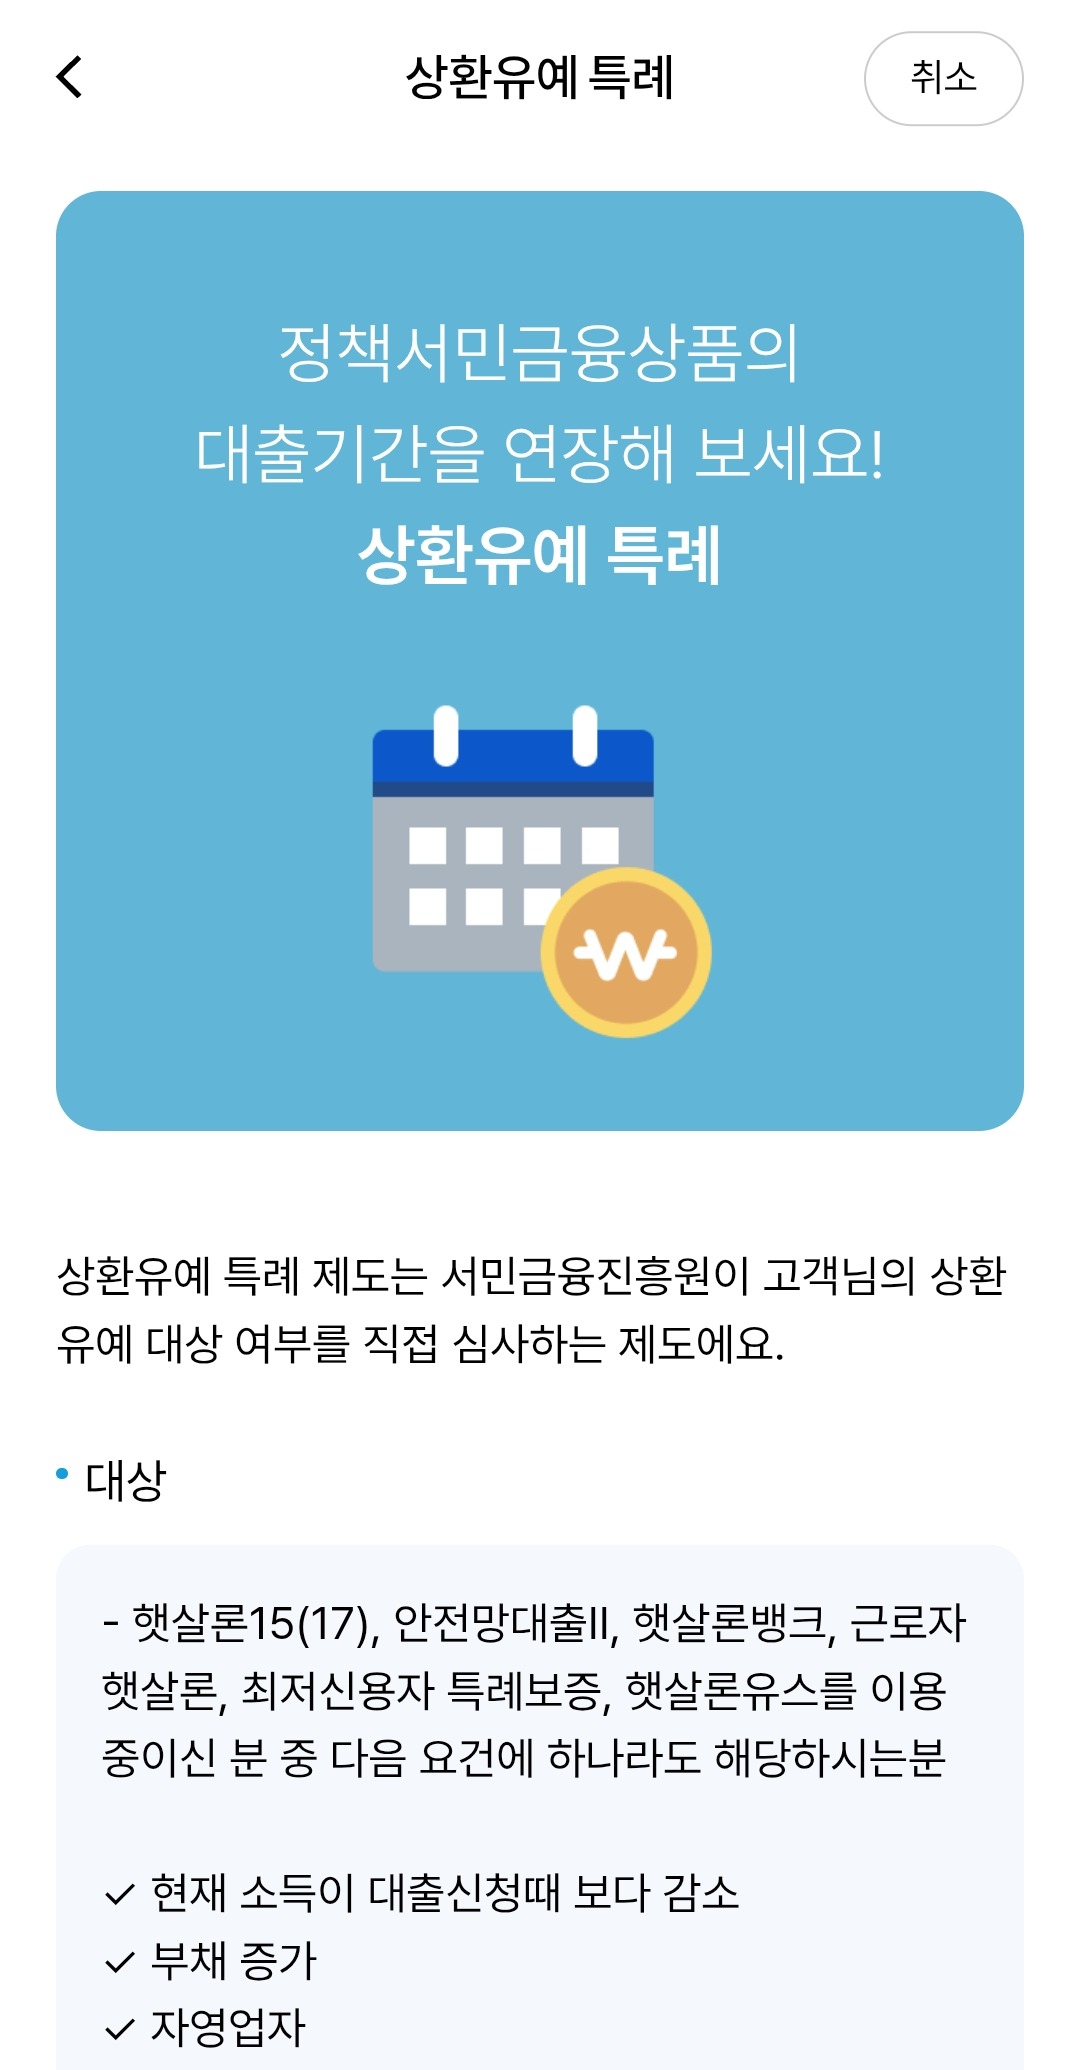
앱 안내를 보면 햇살론15, 안전망대출II, 햇살론뱅크, 근로자햇살론, 최저신용자 특례보증, 햇살론유스를 쓰고 있는 사람 중에 이런 요건에 하나라도 해당하면 대상이 됩니다.
- 지금 소득이 대출받을 때보다 줄었을 때
- 부채가 늘었을 때
- 자영업자일 때
목록에는 없지만, 올해 통합돼서 새로 생긴 햇살론 일반보증인 제 대출도 승인이 났습니다.
제 경우엔 이렇게 바뀌었어요.
| 구분 | 원래 약정 | 재약정 후 |
|---|---|---|
| 처음 1년 | 원금 + 이자 | 이자만 |
| 그 이후 | 남은 기간 원리금균등 | 9년 원리금균등 |
| 전체 기간 | 5년 | 10년 |
유예 기간이나 분할 기간은 상품과 은행에 따라 다를 수 있으니, 본인 조건은 조회해서 확인해보세요.
신청 과정
1. 서민금융 잇다 앱에서 조회
서민금융진흥원 앱 '서민금융 잇다'에 들어가서 상환유예 특례 메뉴를 찾습니다. 본인 인증을 하면 내 대출이 유예 대상인지 바로 나와요. 기다릴 것도 없었습니다.
승인이 나면 신청내역에 상환유예 신청번호가 뜹니다. 이 번호를 메모해두세요. 은행에서 이 번호로 조회합니다.
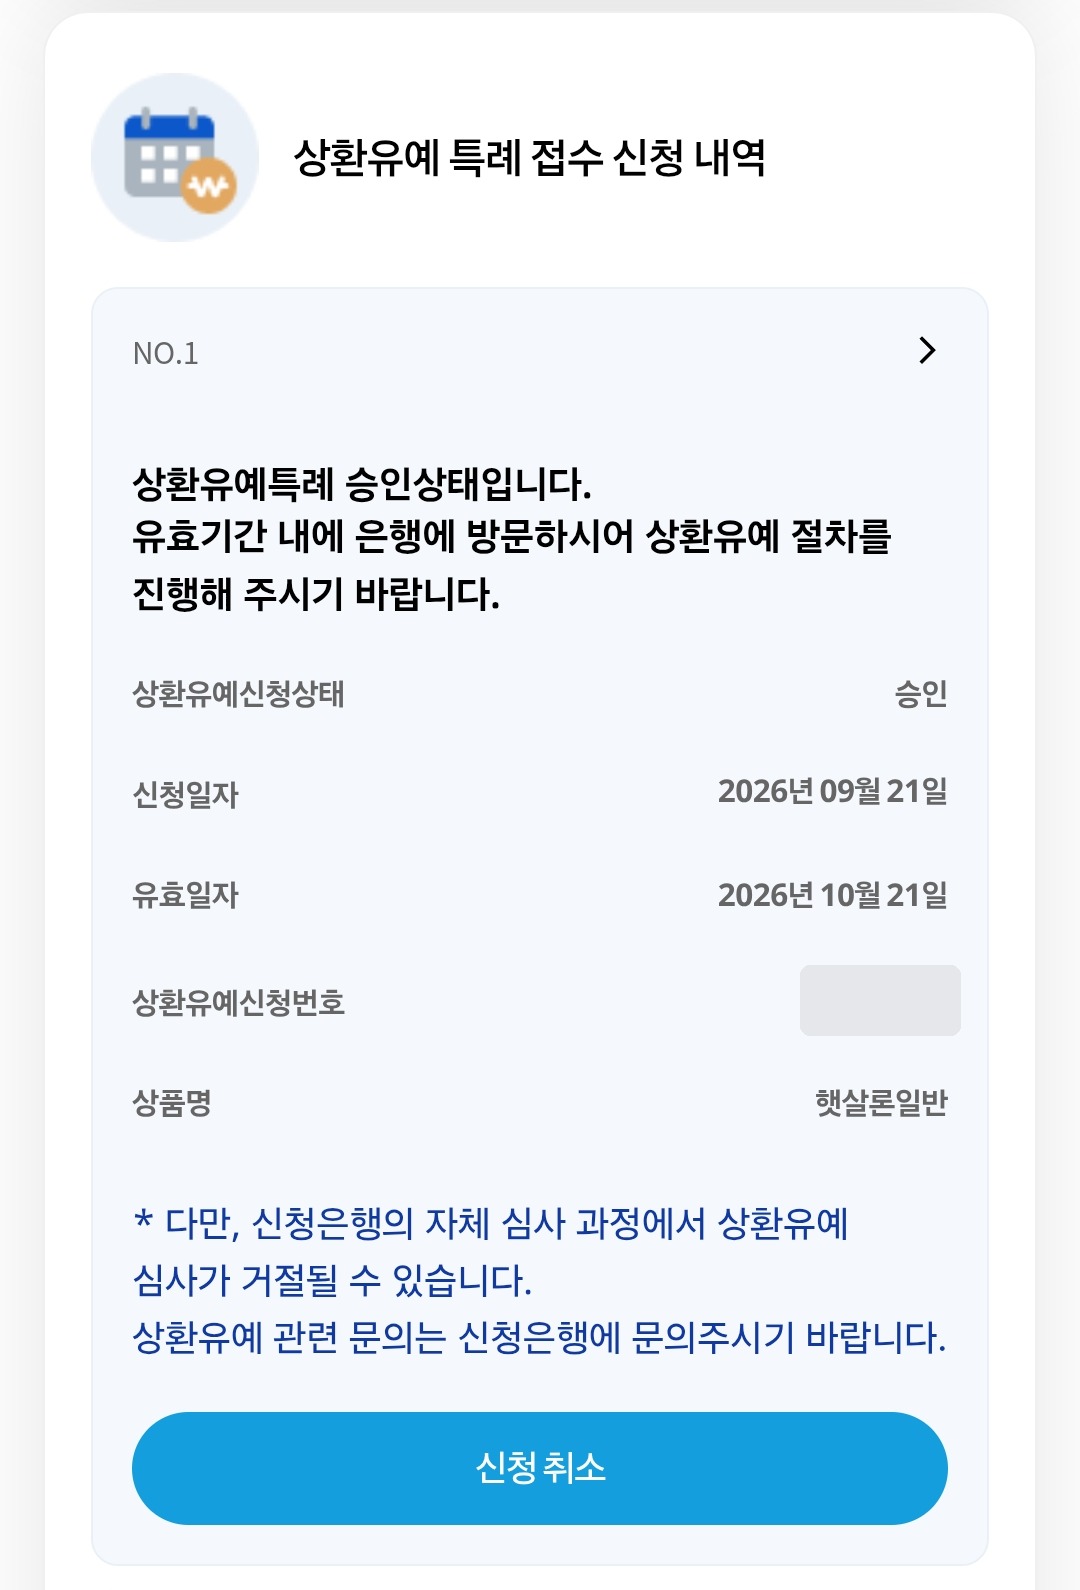
여기서 두 가지를 봐두세요. 하나는 유효일자입니다. 저는 9월 21일에 신청했는데 유효일자가 10월 21일이었어요. 승인 후 한 달 안에 은행에서 절차를 마쳐야 한다는 뜻입니다. 다른 하나는 아래 안내 문구예요. 서금원에서 승인이 나도 은행 자체 심사에서 거절될 수 있다고 적혀 있습니다.
2. 대출받은 은행에 전화
앱에서 승인이 났다고 끝나는 게 아니라, 실제 대출을 해준 은행에서 처리해야 합니다. 앱에는 은행에 방문하라고 나오는데, 저는 일단 광주은행에 전화해서 "상환유예 특례 문의드린다"고 했어요.
광주은행은 전화로 됐습니다. 앱에서 받은 신청번호를 불러주니까 개인신용정보 조회만 하고 바로 유예 가능 여부를 확인해줬고, 그 자리에서 약정까지 이어서 진행해줬어요.
3. 카카오톡으로 약정서 작성
상담원이 새 조건을 안내해주고 나서, 카카오톡으로 약정서가 왔습니다. 거기서 작성하고 나니 바로 적용됐어요. 은행에 갈 필요도, 서류를 따로 낼 필요도 없었습니다.
은행마다 방식이 다릅니다
저는 BNK경남은행에 햇살론뱅크 대출도 하나 있어서, 그쪽도 같이 알아봤습니다. 앱 조회는 똑같이 됐는데, 경남은행은 지점에 직접 방문해야 한다고 하더군요. 광주은행처럼 전화와 카카오톡으로는 안 되고요.
그래서 추석 연휴 끝나고 지점에 가기로 했습니다. 다녀오면 이 글에 이어서 적어두겠습니다.
같은 제도라도 은행마다 처리 방식이 다르니, 앱에서 승인이 나면 대출받은 은행에 전화해서 어떻게 진행하는지부터 물어보세요. 비대면으로 되는 곳이면 금방 끝나고, 방문해야 하는 곳이면 필요한 준비물을 미리 물어보시면 됩니다. 유효일자 안에 마쳐야 한다는 것도 잊지 마시고요.
신청 전에 알아둘 것
유예는 부담을 줄여주지만 공짜는 아닙니다.
1년 동안 이자만 내면 그동안 원금은 줄지 않습니다. 그리고 전체 기간이 5년에서 10년으로 늘어나니, 끝까지 그대로 갚으면 내는 이자 총액은 늘어납니다. 매달 부담을 줄이는 대신 기간과 이자를 더 쓰는 거예요.
그래도 햇살론 일반보증은 중도상환수수료가 없어서, 사정이 나아지면 언제든 원금을 미리 갚아서 기간과 이자를 다시 줄일 수 있습니다. 당장 부담을 덜고, 여유가 생기면 앞당겨 갚는 방식으로 쓸 수 있는 거죠.
무엇보다 연체가 되기 전에 쓸 수 있는 제도라는 게 중요합니다. 연체가 길어지면 대위변제로 넘어가고, 그때부터는 선택지가 훨씬 줄어들어요.
자주 묻는 질문
Q. 은행에 꼭 가야 하나요?
은행마다 다릅니다. 앱에는 방문하라고 나오지만 광주은행은 전화와 카카오톡으로 끝났고, 경남은행은 지점 방문이 필요하다고 했어요. 전화로 먼저 물어보세요.
Q. 이미 연체 중인데도 되나요?
앱에서 본인 인증을 하면 대상 여부가 바로 나오니 먼저 조회해보세요. 결과가 애매하다면 서민금융진흥원(1397)에 상담하시면 됩니다. 연체가 길어져서 대위변제까지 간 경우라면 분할상환 제도가 따로 있습니다.
'서민금융·채무 대응' 카테고리의 다른 글
| 좀비채권 추심 제동, 오래된 빚 연락 없다고 안심하면 안 되는 이유 (소멸시효 다뤄 본 사람이 씀) (0) | 2026.10.05 |
|---|---|
| 정책서민금융 성실상환 정보 공유 신청 후기, 1년 지나 보니 달라진 것 (0) | 2026.09.30 |
| [실제 사용 후기] 햇살론 카드 280만 원 한도 상향! 서금원 보증 증액부터 롯데카드 심사까지 (0) | 2026.05.04 |
| 햇살론 연체 3개월이면 생기는 일, 대위변제와 현실적인 탈출구 (0) | 2026.04.24 |


