대부업체 법무팀에 있을 때, 고객이 개인회생을 신청하면 변제금이 확정된 서류를 받게 됩니다. 저희 회사에 300만원을 빚진 분이 150만원을 갚게 되기도 하고, 100만원을 갚게 되기도 했어요. 같은 300만원인데 사람마다 달랐습니다.
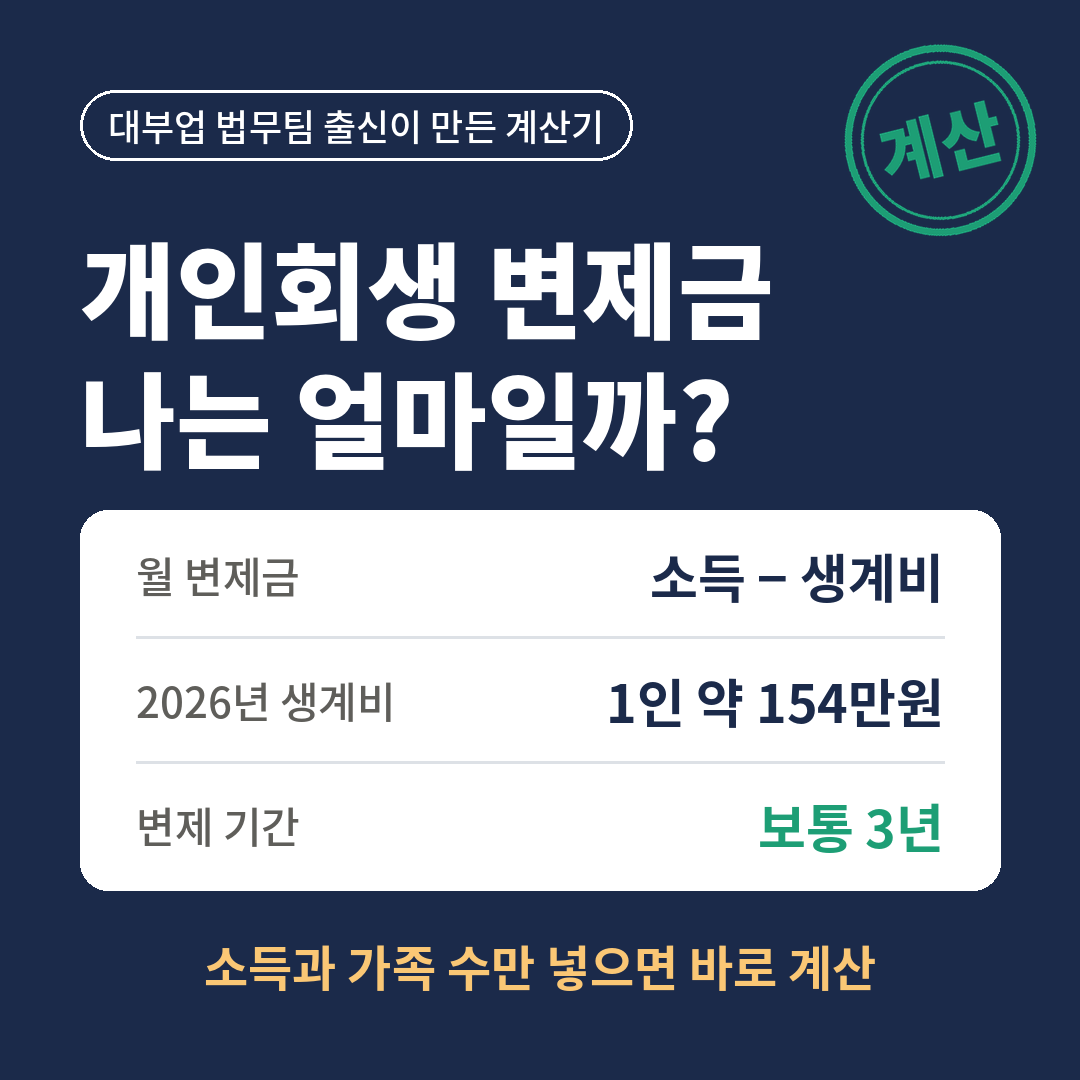
개인회생 글을 읽은 분들이 가장 궁금해하실 게 "그럼 나는 얼마나 갚게 될까"일 것 같았습니다. 그래서 소득과 가족 수별로 예상 변제금을 한눈에 찾아볼 수 있게 표로 정리했어요. 실제 금액은 법원이 정하니, 감을 잡는 용도로 봐주세요.
소득·가족 수별 예상 월 변제금 (2026년 기준)
내 월 소득(세금, 4대보험 빼고 실제 받는 금액)과 가구원 수(본인 포함)가 만나는 칸을 찾아보세요. 그 금액이 한 달 예상 변제금이고, 여기에 36을 곱하면 3년 동안 갚을 총액이 됩니다.
| 월 소득 | 1인 | 2인 | 3인 | 4인 | 5인 |
|---|---|---|---|---|---|
| 150만원 | 생계비 이하 | 생계비 이하 | 생계비 이하 | 생계비 이하 | 생계비 이하 |
| 200만원 | 약 46만원 | 생계비 이하 | 생계비 이하 | 생계비 이하 | 생계비 이하 |
| 250만원 | 약 96만원 | 생계비 이하 | 생계비 이하 | 생계비 이하 | 생계비 이하 |
| 300만원 | 약 146만원 | 약 48만원 | 생계비 이하 | 생계비 이하 | 생계비 이하 |
| 350만원 | 약 196만원 | 약 98만원 | 약 28만원 | 생계비 이하 | 생계비 이하 |
| 400만원 | 약 246만원 | 약 148만원 | 약 78만원 | 약 10만원 | 생계비 이하 |
| 450만원 | 약 296만원 | 약 198만원 | 약 128만원 | 약 60만원 | 생계비 이하 |
| 500만원 | 약 346만원 | 약 248만원 | 약 178만원 | 약 110만원 | 약 47만원 |
※ 월 소득에서 2026년 인정 생계비를 뺀 금액을 만원 단위로 반올림했습니다. 실제 변제금은 개인 사정과 법원 판단에 따라 달라질 수 있습니다.
표를 볼 때 두 가지를 같이 확인하세요.
- "생계비 이하"라면 갚을 수 있는 금액이 거의 없다는 뜻입니다. 이 경우 개인회생 인가가 어려울 수 있어서, 개인파산 등 다른 방법이 맞는지 상담을 받아보세요
- 예상 변제금에 36을 곱한 금액이 내 빚보다 크다면, 3년 안에 다 갚을 수 있는 수준이라 개인회생으로 줄어드는 금액이 거의 없습니다. 반대로 재산이 이 금액보다 많다면 변제금이 재산만큼 올라갑니다
표는 이렇게 계산했습니다
개인회생 변제금은 생각보다 단순한 구조입니다.
- 매달 받는 소득에서, 가족 수에 따라 법원이 인정해주는 생계비를 뺍니다
- 남은 금액이 한 달 변제금이 되고, 이걸 보통 3년(36개월) 동안 갚습니다
- 다만 가진 재산보다는 많이 갚아야 합니다. 개인회생을 해도 파산했을 때보다는 채권자가 더 받아야 한다는 원칙이 있어서요
생계비는 보건복지부가 매년 정하는 기준중위소득의 60%를 기준으로 합니다. 2026년 기준은 이렇습니다.
| 가구원 수 | 월 인정 생계비 |
|---|---|
| 1인 | 1,538,543원 |
| 2인 | 2,519,575원 |
| 3인 | 3,215,422원 |
| 4인 | 3,896,843원 |
| 5인 | 4,534,031원 |
※ 2026년 기준중위소득 60% 기준입니다. 매년 바뀌니 신청 시점의 기준을 확인하세요.
예를 들어 혼자 사는 분이 한 달에 250만원을 받는다면, 생계비 약 154만원을 빼고 남는 96만원 정도가 한 달 변제금이 됩니다. 이걸 36개월 갚으면 3,460만원 정도예요. 빚이 4,000만원이었다면 540만원 정도가 줄어드는 셈입니다.
표와 실제가 달라지는 이유
법무팀에서 확정된 변제금을 받아보면, 같은 빚이라도 사람마다 갚는 금액이 꽤 달랐습니다. 이런 부분에서 차이가 납니다.
- 부양가족이라고 모두 인정되는 건 아닙니다. 배우자가 소득이 있거나, 성인 자녀가 따로 벌고 있으면 가구원 수에서 빠질 수 있어요
- 월세가 많이 나가거나, 치료비가 꾸준히 들거나, 자녀 교육비가 있는 경우 생계비를 더 인정받기도 합니다. 그러면 변제금이 줄어요
- 월급이 들쭉날쭉하거나 자영업자라면 법원이 소득을 어떻게 잡느냐에 따라 달라집니다
- 차량이나 보증금을 얼마로 평가하느냐에 따라 최소 변제액이 바뀝니다
- 변제 기간은 보통 3년이지만 사정에 따라 달라질 수 있습니다
그래서 이 표는 "나도 개인회생을 알아볼 만한 상황인지" 판단하는 출발점 정도로 봐주세요. 6인 이상 가구라면 표에 없으니 상담에서 확인하셔야 합니다.
신용회복위원회 채무조정은 왜 표에 없나요
채무조정도 같이 보고 싶으실 텐데, 이건 일부러 넣지 않았습니다.
개인회생은 소득에서 생계비를 빼는 공식이 있지만, 신용회복위원회 채무조정은 연체 기간, 빚의 종류, 상환 능력 등을 보고 위원회가 사람마다 조정안을 만듭니다. 채권자 동의도 거쳐야 하고요. 공식처럼 계산할 수 있는 구조가 아니라서, 표로 만들면 틀린 숫자를 보여드리게 됩니다.
변제금이 정해진 뒤가 더 중요합니다
표에서 찾은 금액이 3년 동안 매달 낼 수 있는 금액인지도 꼭 따져보세요. 인가를 받고 나서 변제금을 몇 번 밀리면 회생이 취소될 수도 있습니다. 채권자 쪽에서 그걸 어떻게 보는지는 개인회생과 워크아웃을 비교한 글에 따로 적어뒀어요.
표를 보고 개인회생을 알아볼 만하다 싶으면, 신용회복위원회(1600-5500)나 대한법률구조공단(132)에서 무료 상담부터 받아보세요.
'금융사기·생활 대응' 카테고리의 다른 글
| 중고거래 사기 지급정지 안 되는 이유, 은행에서 직접 들은 말 (0) | 2026.10.06 |
|---|---|
| 새도약기금 대상 조회, 대부업 빚만 매입이 늦는 이유 (채권 팔아 본 사람이 씀) (0) | 2026.10.03 |
| 사채 빚 독촉·협박 대응법, 무료 변호사 붙여주는 채무자대리인 제도 (개정 대부업법 반영) (0) | 2026.05.22 |
| 처음 듣는 회사에서 빚 독촉이 왔다면, 채권을 팔아본 사람이 알려주는 소멸시효 대처법 (0) | 2026.05.21 |


