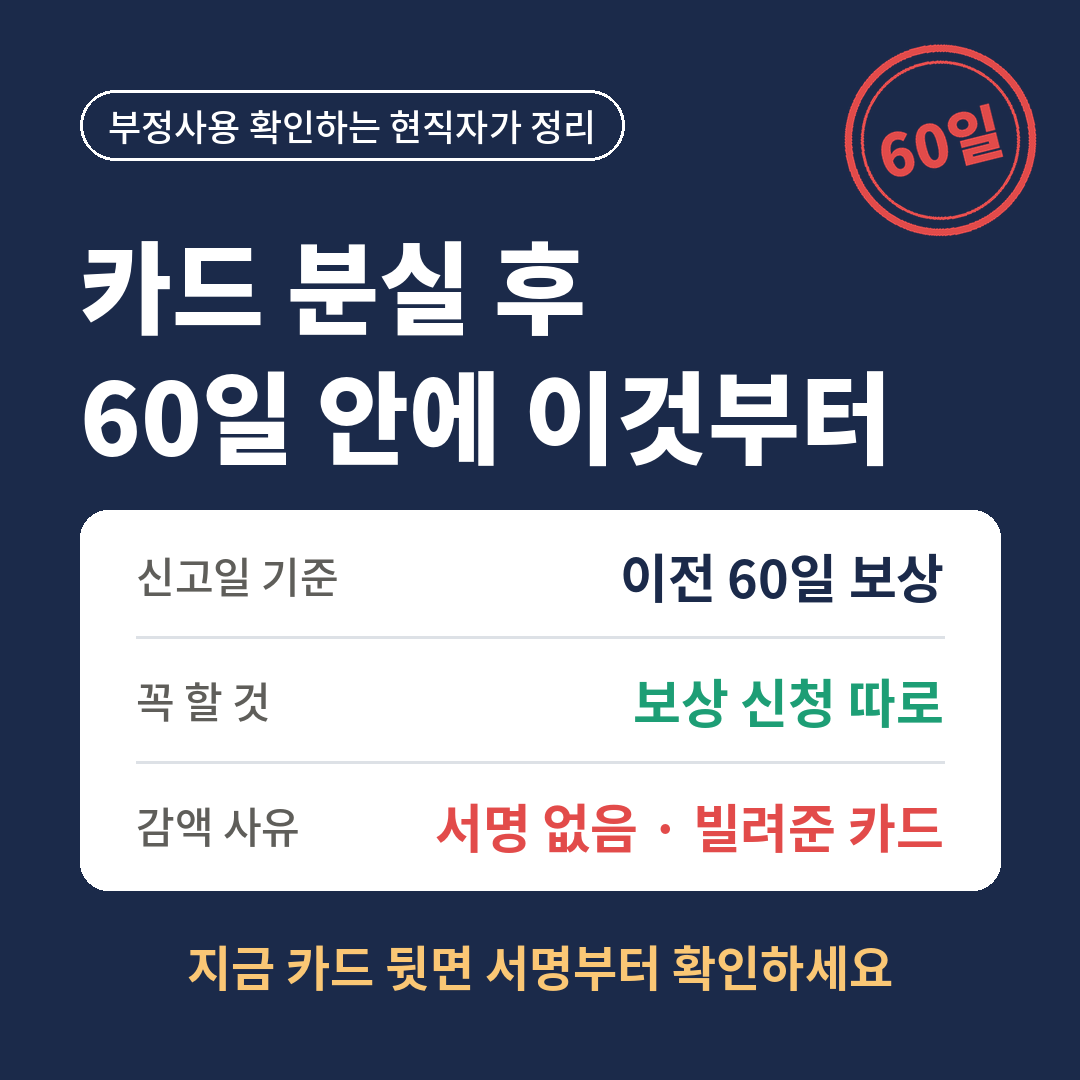
저는 카드사에서 부정사용 여부를 확인하는 일을 합니다. 분실 신고 뒤에 "제가 안 쓴 결제가 있어요"라는 이의제기가 들어오면, 그게 실제로 본인이 쓴 건지 아닌지 들여다보는 쪽이에요.
이 일을 하면서 자주 드는 생각이 있습니다. 조금만 빨리 신고했더라면, 카드 뒷면에 서명만 해뒀더라면 전액 보상받았을 텐데 하는 경우가 생각보다 많다는 거예요. 보상이 되느냐 안 되느냐는 사고 그 자체보다 그 전후에 뭘 했느냐에서 갈리는 경우가 많습니다.
잃어버렸다면 이 순서대로
- 카드사 앱이나 콜센터로 바로 분실 신고를 합니다. 신고하는 순간 그 카드는 결제가 막힙니다
- 안 쓴 결제 내역이 있다면 분실 신고와 별도로 부정사용 보상 신청을 합니다. 분실 신고만으로는 보상 절차가 시작되지 않습니다
- 필요하면 경찰에 분실·도난 신고를 하고 접수 번호를 카드사에 알려줍니다
2번을 놓치는 분이 의외로 많습니다. 분실 신고를 하면 알아서 보상까지 처리되는 줄 아시는데, 안 쓴 내역이 있다는 건 따로 말씀하셔야 조사가 시작됩니다.
60일, 기준은 신고한 날입니다
"잃어버린 지 며칠 지났는데 보상이 될까요?" 가장 많이 받는 질문입니다. 됩니다.
분실이나 도난 신고를 한 날을 기준으로, 그 전 60일 동안 발생한 부정사용은 카드사가 책임지게 돼 있습니다(여신전문금융업법). 지갑을 잃어버린 걸 이틀 뒤에 알았어도, 그 이틀 사이에 누가 쓴 내역은 보상 대상이 된다는 뜻입니다.

다만 잃어버린 걸 알고도 정당한 이유 없이 신고를 미뤘다면, 그사이 늘어난 피해는 본인 부담이 될 수 있습니다. 60일이 있다고 느긋하게 있으면 안 되고, 아는 순간 바로 신고하시는 게 맞습니다.
이의제기가 들어오면 이렇게 봅니다
보상 신청이 들어오면 해당 결제가 언제, 어디서, 어떤 방식으로 이뤄졌는지를 확인합니다. 결제 장소가 평소 생활 반경과 맞는지, 분실 시점과 결제 시점이 어떻게 이어지는지 같은 것들이요.
제가 확인한 건들 중에는 보상으로 마무리된 경우가 많았습니다. 잃어버린 걸 알자마자 신고하고, 안 쓴 내역을 바로 알려주시고, 카드 관리에도 문제가 없었던 경우예요. 이런 경우는 절차가 비교적 순조롭게 진행됩니다.
하지만 이의제기를 했다고 모두 보상되는 건 아닙니다. 조사해보니 본인이 쓴 결제였거나, 같이 사는 가족이 쓴 것으로 확인되는 경우도 있어요. 카드 관리에 소홀한 부분이 있었다면 일부만 보상되거나 보상이 안 되기도 합니다. 그래서 보상 신청을 하시더라도 "당연히 돌려받겠지"보다는 "내 상황이 어디에 해당하는지"를 먼저 따져보시는 게 좋습니다.
보상이 깎이거나 거절되는 경우
일하면서 가장 자주 보는 경우는 이렇습니다.
카드 뒷면에 서명이 없을 때
서명은 카드 주인이 누구인지 표시하는 기본적인 관리 의무입니다. 뒷면이 비어 있으면 관리를 소홀히 한 것으로 볼 여지가 생기고, 그만큼 본인 부담이 생길 수 있습니다. 정도는 사고마다 다르게 판단됩니다.
비밀번호가 노출됐을 때
카드 뒷면이나 지갑 속 메모에 비밀번호를 적어뒀다가 같이 잃어버린 경우, 비밀번호를 입력해야 하는 거래에서 생긴 피해는 보상받기 어렵습니다. 생년월일처럼 쉽게 알아낼 수 있는 번호도 좋지 않고요.
늦게 신고했을 때
잃어버린 걸 충분히 알 수 있었는데도 며칠씩 두다가 신고한 경우입니다. 그 기간에 늘어난 피해는 본인이 부담할 가능성이 높습니다.
가족에게 빌려준 카드는 다릅니다
따로 짚어야 할 경우가 하나 있습니다. 가족이나 친구에게 카드를 빌려줬다가 그 사람이 잃어버렸거나, 빌려간 사람이 허락한 범위를 넘어서 쓴 경우입니다.
신용카드는 본인만 쓰는 게 원칙이라, 다른 사람에게 건넨 순간부터 생긴 일은 회원 책임으로 봅니다. 가족이라도 마찬가지예요. 이 경우는 부정사용 보상을 받기가 거의 어렵습니다.
가족이 카드를 써야 한다면 빌려주지 말고 가족카드를 따로 발급받으세요. 가족카드는 그 가족 명의로 서명하고 쓰는 카드라, 문제가 생겨도 정상적으로 보상 절차를 밟을 수 있습니다.
보상 가능성 한눈에 보기
| 구분 | 보상에 유리 | 감액·거절 가능 |
|---|---|---|
| 서명 | 뒷면에 본인 서명 | 서명 없음 |
| 신고 시점 | 알게 된 즉시 | 정당한 이유 없이 지연 |
| 비밀번호 | 노출되지 않음 | 카드나 지갑에 적어둠 |
| 보관 | 본인이 갖고 있다가 분실·도난 | 가족·지인에게 빌려줌 |
| 사용자 | 모르는 제3자 | 본인 또는 가족 사용으로 확인 |
자주 묻는 질문
Q. 분실 신고를 했는데 보상 신청은 따로 해야 하나요?
네. 분실 신고는 카드를 막는 것이고, 보상 신청은 이미 긁힌 돈을 돌려달라는 요청입니다. 안 쓴 내역이 있다면 따로 말씀하셔야 합니다.
Q. 이의제기하면 무조건 돌려받나요?
아닙니다. 위에서 말씀드린 것처럼 관리에 소홀한 부분이 있었거나, 본인이나 가족이 쓴 것으로 확인되면 보상이 줄거나 안 될 수 있습니다. 조사 결과 본인이나 가족이 쓴 것으로 확인되면 당연히 보상 대상이 아니고요.
Q. 카드를 잃어버리진 않았는데 모르는 결제가 찍혔어요.
카드는 갖고 있는데 결제가 됐다면 카드 정보가 복제됐거나 온라인에서 도용됐을 가능성이 있습니다. 이 경우에도 바로 카드사에 알리고 카드를 정지한 뒤 보상 신청을 하시면 됩니다. 해외 결제로 찍혔다면 절차가 조금 다른데, 제가 직접 겪은 사례를 따로 적어뒀습니다.
Q. 서명을 안 했는데 지금이라도 하면 되나요?
지금 하세요. 사고 나기 전에 해두면 됩니다. 네임펜으로 카드 뒷면 서명란에 평소 쓰는 서명을 하시면 됩니다. 지갑을 한 번 열어보시는 것만으로도 나중에 결과가 달라질 수 있습니다.
'카드사에서 본 것들' 카테고리의 다른 글
| FDS 차단을 풀어달라던 고객, 다음 날 생긴 일 (카드사 현직자가 본 자녀 사칭 피싱) (0) | 2026.05.14 |
|---|---|
| 카드깡(현금융통) 하면 생기는 일, 카드사에서 부정사용 확인하며 본 것 (0) | 2026.05.06 |
| 헬스장·피부과 폐업 '먹튀' 당했다면? 신용카드 할부항변권으로 남은 돈 안 내는 법 (0) | 2026.05.06 |
| 저스트던(Justdone) 해외결제 이의제기, 카드사 직원인 저도 반려당한 이유 (2) | 2026.04.29 |


