
대출은 다 막혔고, 당장 메워야 할 돈은 있고.
그럴 때 "신용카드 한도로 즉시 현금 지급" 같은 문자나 광고가 눈에 들어옵니다.
물건을 산 것처럼 카드로 결제하고,
업자가 수수료를 떼고 남은 돈을 현금으로 보내 주는 방식.
흔히 카드깡, 정식으로는 현금융통이라고 부릅니다.
저는 카드사에서 부정사용 여부를 확인하는 일을 하지만,
이 글은 개별 고객 사례가 아니라 일반적으로 알려진 불이익을 정리한 것입니다.
급한 마음에 한 선택이 어떤 결과로 이어지는지 알려 드리려고 씁니다.
이 글은 현금융통을 권하거나 방법을 알려 주는 글이 아닙니다. 법적 판단은 개별 사정에 따라 다르며 법률 자문이 아닙니다.
카드깡이 걸리면
카드사마다 이상한 결제를 걸러내는 시스템이 있고,
여기서 걸린 결제는 사람이 한 번 더 확인합니다.
무엇을 보고 거르는지는 여기에 적지 않겠습니다.
카드깡을 하려는 쪽에 도움이 될 수 있는 정보라서요.
현금융통으로 확인되면 이런 불이익이 따를 수 있습니다.
- 카드 정지, 한도 축소: 해당 카드사 카드가 막힐 수 있습니다.
- 나눠 갚을 길이 막힘: 할부 전환이 안 되거나, 남은 금액을 한 번에 갚으라는 요구를 받을 수 있습니다.
- 금융질서문란 정보 등록: 경우에 따라 한국신용정보원을 통해 금융회사들에 공유되고, 새 대출이나 카드 발급이 어려워질 수 있습니다.
- 법적 책임: 현금융통을 해 주는 업자는 여신전문금융업법 위반으로 처벌받을 수 있고, 이를 이용한 사람도 처벌이나 불이익 대상이 될 수 있습니다.
일어나기 쉬운 흐름
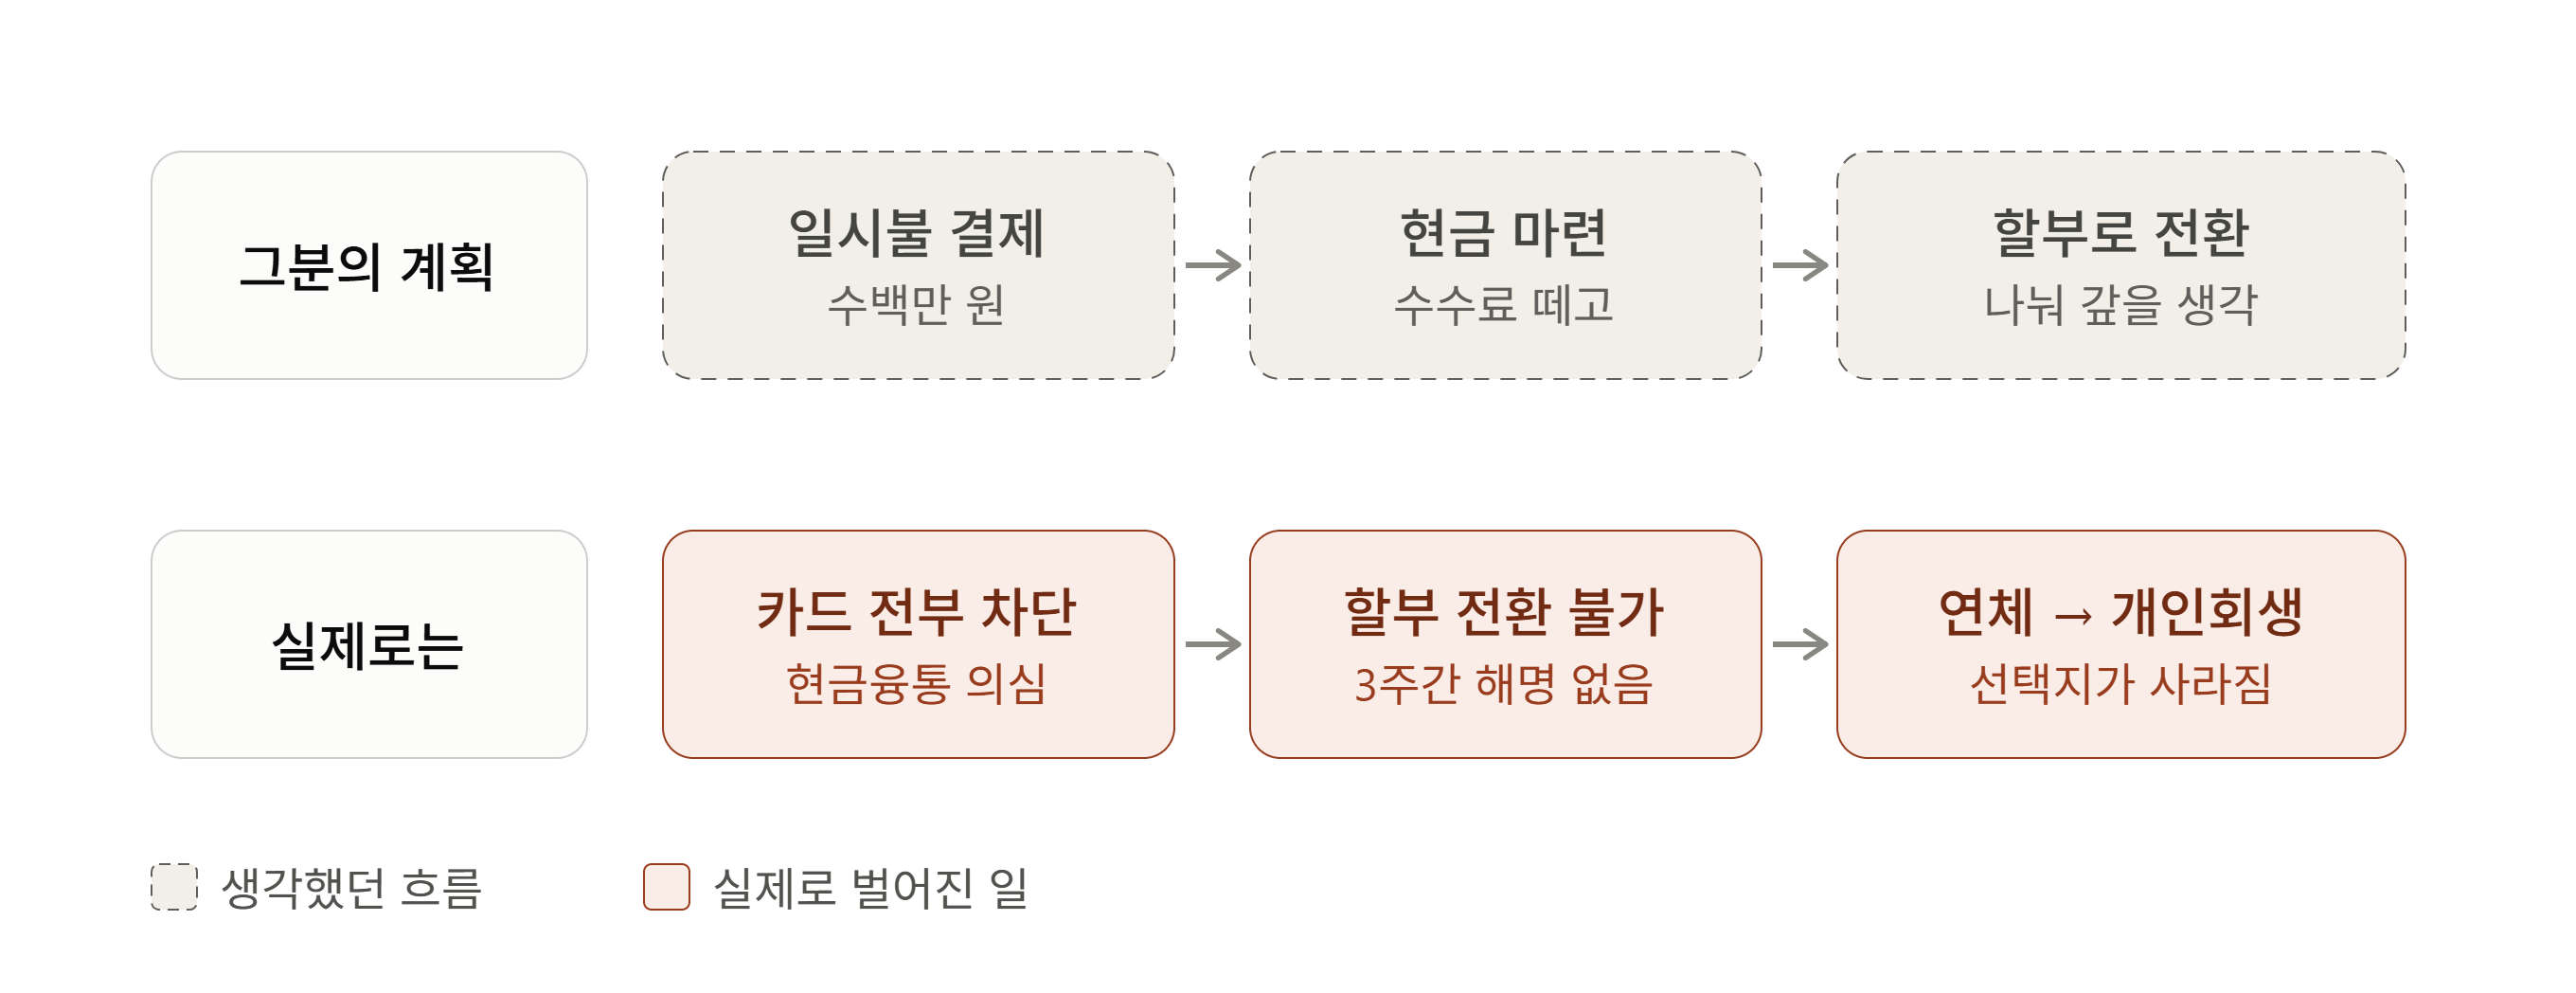
다음은 실제 사례가 아니라 일반적으로 생길 수 있는 흐름을 가정한 예입니다.
- 큰 금액을 카드로 일시불 결제해서 현금을 마련합니다.
- 나중에 할부로 바꿔서 나눠 갚으려고 합니다.
- 그런데 결제가 현금융통으로 확인되면 카드가 막히고 할부 전환도 어려워질 수 있습니다.
- 한꺼번에 갚을 돈이 없으면 연체로 이어지고, 상황이 더 나빠질 수 있습니다.
정상적인 구매였다면 증빙을 내면 풀릴 수 있는 일입니다.
해명하지 않고 두면 선택지가 더 줄어듭니다.
수수료만 떼이고 빚은 그대로
카드깡은 계산해 보면 더 이상합니다.
예를 들어 100만 원을 결제하고 수수료를 떼고 80만 원 정도를 손에 쥔다면,
카드값은 100만 원 전부 나옵니다.
20만 원을 날리고 빚은 그대로인 거예요.
(수수료율은 업자마다 다르고, 숫자는 이해를 돕기 위한 예시입니다.)
그걸 막으려고 또 하면 수수료만 계속 쌓입니다.
급하다면 이쪽부터
정책 대출 중에는 서민금융진흥원의 불법사금융예방대출이 있습니다.
신용평점 하위 20% 이하, 연소득 3,500만 원 이하가 대상이고,
한도는 최대 100만 원이며 연체 이력이 있으면 처음 50만 원으로 시작합니다.
문의는 서민금융통합지원센터 1397로 하시면 됩니다.
제 경험은 불법사금융예방대출 후기에 적었습니다.
빚이 여러 곳에 쌓여서 감당이 안 되는 상황이라면
카드깡보다 먼저 신용회복위원회(1600-5500 또는 1375)에서 채무조정 상담을 받아 보세요.
카드가 막히기 전에 상담을 받으면 선택지가 더 많습니다.
자주 묻는 질문
Q. 카드깡인 줄 모르고 결제했어요.
카드사에서 확인 연락이 오면 사실대로 말씀하시고,
무엇을 샀는지 증빙을 보내세요.
정상 거래라면 확인 후 정상 처리될 수 있습니다.
연락을 피하거나 그냥 두면 상황만 나빠질 수 있습니다.
Q. 상품권을 사서 팔면 괜찮지 않나요?
현금을 마련하려고 카드로 상품권을 사서 되파는 것도 결국 같은 구조입니다.
수수료만큼 손해를 보고, 카드사가 현금융통으로 볼 수 있어요.
참고: 여신전문금융업법 / 한국신용정보원 / 서민금융진흥원 / 금융감독원 (확인일 2026년 10월 22일)
'카드사에서 본 것들' 카테고리의 다른 글
| 신용카드 부정사용 확인 전화 vs 보이스피싱, 카드사 직원이 알려주는 구별법 (0) | 2026.10.01 |
|---|---|
| 자녀 사칭 메신저 피싱에 신분증·카드 정보를 보냈다면, 가장 먼저 할 일 (0) | 2026.05.14 |
| 헬스장·피부과 폐업 '먹튀' 당했다면? 신용카드 할부항변권으로 남은 돈 안 내는 법 (0) | 2026.05.06 |
| 신용카드 분실 후 부정사용, 신고일 이전 60일까지 보상될까? 먼저 할 일 정리 (1) | 2026.04.30 |


