불법사금융예방대출로 급한 불을 끈 뒤, 제가 가장 신경 쓴 건 무너진 신용점수를 어떻게 되돌리느냐였습니다.
저신용자나 연체 이력이 있는 사람이 신용점수를 올리는 가장 확실한 방법은 신용카드를 발급받아 성실하게 쓰는 겁니다. 문제는 카드가 안 나온다는 거죠. 그래서 찾은 게 햇살론카드였습니다.
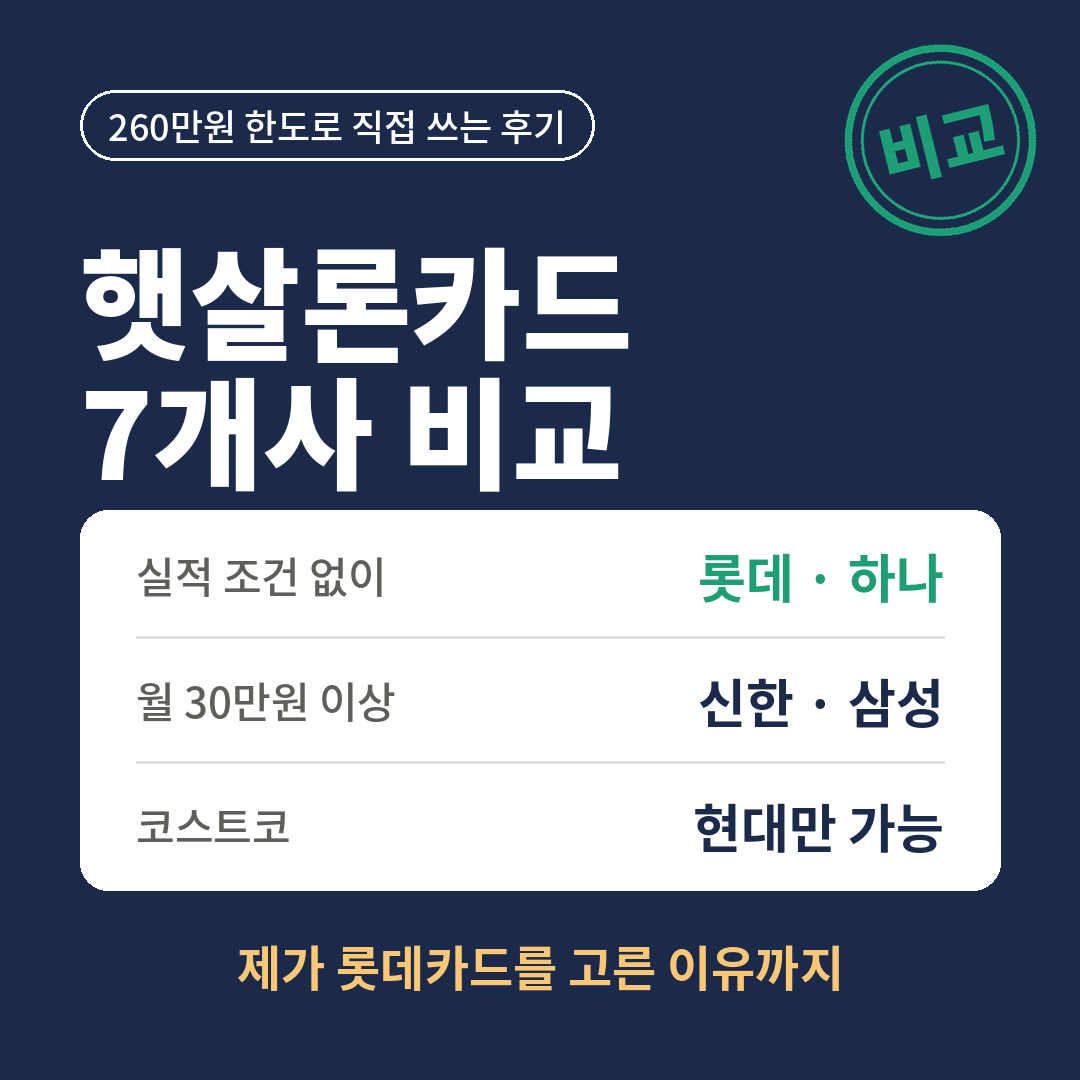
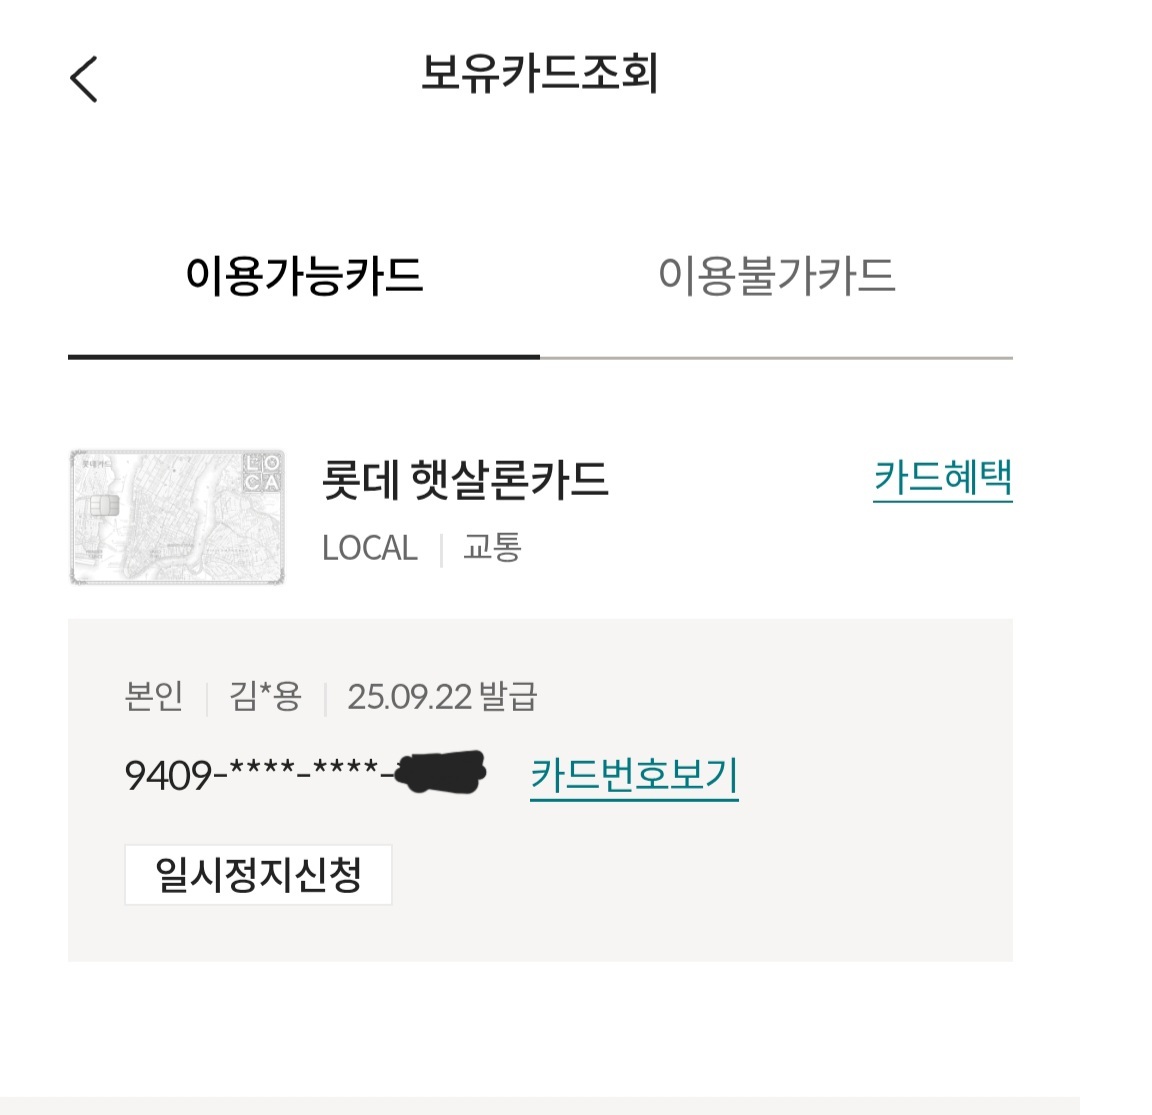
저는 보증한도 280만원, 이용한도 260만원으로 롯데 햇살론카드를 쓰고 있습니다. 제가 롯데를 고른 이유와 함께, 7개 카드사 혜택을 한자리에 정리했습니다.
핵심 요약
- 7개 카드사 중 1인당 1장만 발급 가능 처음 선택이 중요합니다
- 실적 조건이 부담스럽다면 롯데·하나카드 (무실적)
- 월 30만원 이상 쓴다면 신한·삼성카드 (혜택률 높음)
- 코스트코를 이용한다면 현대카드 (7개사 중 유일)
- 보증 승인 유효기간은 2개월 한 곳에서 거절당해도 다른 카드사로 재신청 가능
제가 롯데카드를 고른 이유
먼저 한도 이야기부터요. 햇살론카드는 처음 발급받을 때 한도가 적게 나오는 편입니다. 제 주변을 봐도 30만원에서 150만원 사이가 많았어요. 저도 처음엔 130만원으로 시작했습니다.
그런데 1년 이상 연체 없이 쓰고 소득 증빙을 확실히 하면 늘어납니다. 저는 260만원까지 올라왔습니다. 처음 한도가 적다고 실망할 일이 아니에요.
카드사를 고를 때 제가 본 건 두 가지였습니다.
1. 전월 실적 조건이 없을 것
햇살론카드는 한도 자체가 크지 않습니다. 130만원 한도로 시작하는 사람한테 "전월에 30만원 이상 쓰셔야 혜택 드립니다"는 만만치 않은 조건이에요. 게다가 신용점수를 올리려면 한도를 다 쓰면 안 되니까, 실적을 맞추려다 오히려 한도 소진율이 올라가는 모순이 생깁니다.
롯데카드는 실적 조건도 할인 한도 제한도 없었습니다. 1만원을 긁어도 그만큼 할인이 붙습니다.
2. 적립보다는 즉시 할인
포인트 방식이 저랑 안 맞았습니다. 직장 다니면서 매달 포인트가 얼마 쌓였는지 확인하고, 유효기간 만료 전에 현금으로 바꾸거나 앱에서 찾아 쓰는 과정이 번거로웠거든요. 솔직히 포인트가 남아 있는 줄도 모르고 날린 적이 한두 번이 아닙니다.
롯데카드는 그럴 일이 없습니다. 온라인 결제는 1%, 나머지 국내 가맹점은 0.5%가 결제일에 알아서 빠집니다. 명세서에 찍히는 청구 금액 자체가 줄어드는 방식이라 신경 쓸 게 없어요.
지금은 한도 소진율을 30~50% 사이로 유지하면서 많지는 않지만 월 평균 5천원에서 만원 정도는 할인을 받고 있습니다.
햇살론카드 7개사 비교
| 카드사 | 연회비 | 방식 | 주요 혜택 | 실적 조건 |
|---|---|---|---|---|
| 롯데 | 2,000원 | 할인 | 온라인 1% 기타 국내 가맹점 0.5% |
없음 (할인 한도 제한 없음) |
| 하나 | 5,000원 | 적립 | 간편결제(삼성·네이버 등) 1% 국내 전 가맹점 0.7% |
없음 (적립 한도 제한 없음) |
| 현대 | 10,000원 | 할인 | 대중교통·편의점·대형할인점 1% 그 외 0.5% 코스트코 결제 가능 |
30만원 이상 (기본 0.5%는 무실적) |
| 신한 | 5,000원 | 할인 | 커피·제과점 10% 주말 마트·복합쇼핑몰 10% 중소형 생활유통 7% |
30만원 이상 (월 1.2만~2만원 한도) |
| 삼성 | 5,000원 | 할인 | 쇼핑·배달·커피·편의점 7~15% 스트리밍 30% |
30만원 이상 (영역별 통합 한도) |
| KB국민 | 5,000원 | 적립 | 슈퍼·마트·편의점 0.5% 추가 국내 전 가맹점 0.5% |
30만원 이상 (기본 0.5%는 무실적) |
| 우리 | 5,000원 | 적립 | 통신·대중교통·커피·영화 3% 백화점·마트·온라인·주유 1% 기타 0.8% |
30만원 이상 (월 1만~5만점 한도) |
※ 서민금융진흥원 공시 및 각 카드사 약관 기준. 카드 혜택은 변경될 수 있으니 신청 전 해당 카드사에서 최종 확인하세요.
고르는 기준 세 가지
실적 30만원 채우기가 부담스럽다면 → 롯데 · 하나
조건 없이 혜택을 받고 싶다면 이 둘입니다. 결제 대금에서 바로 깎이는 걸 원하면 롯데, 삼성페이나 네이버페이를 자주 쓰고 포인트를 모으고 싶다면 하나카드를 보세요.
햇살론카드는 한도가 작아서 실적 조건이 은근히 부담스럽습니다. 처음 발급받는 분이라면 이쪽을 먼저 보시는 걸 권합니다.
주말 장보기, 배달앱, 스트리밍을 자주 쓴다면 → 신한 · 삼성
매달 30만원 이상 고정적으로 쓰신다면 혜택률이 훨씬 높습니다. 주말 마트와 카페는 신한, 배달앱과 스트리밍은 삼성이 강합니다.
대중교통이나 코스트코를 쓴다면 → 현대 · 우리
코스트코는 현대카드만 결제가 됩니다. 국내 코스트코는 현대카드와만 제휴돼 있어서 7개사 중 다른 선택지가 없어요. 버스·지하철 비중이 높다면 대중교통 3% 적립인 우리카드가 유리합니다.
자주 묻는 질문
Q1. 여러 카드사에서 2장 이상 발급되나요?
안 됩니다. 서민금융진흥원 보증 기반이라 1인당 한 카드사에서 한 장만 가능합니다. 처음 선택이 중요한 이유입니다.
Q2. 보증은 통과했는데 카드사에서 거절당하면요?
다른 카드사로 다시 신청하면 됩니다. 보증 승인 유효기간이 2개월이라 그 안에 B사, C사 앱으로 재신청할 수 있습니다. 과다 조회나 최근 연체 때문에 특정 카드사에서만 막히는 경우가 있거든요. 한 번 거절당했다고 포기하지 마세요.
Q3. 현금서비스나 카드론도 되나요?
안 됩니다. 현금서비스, 카드론, 리볼빙 전부 차단돼 있습니다. 급전이 필요하시면 불법사금융예방대출 같은 다른 제도를 알아보셔야 합니다.
Q4. 결제가 막히는 업종도 있나요?
있습니다. 유흥업소, 단란주점, 나이트클럽, 카지노, 경마장 등 사행성·유흥 업종과 현금화가 가능한 상품권 결제가 차단됩니다.
Q5. 신용점수를 빨리 올리려면 어떻게 써야 하나요?
총한도의 30~50% 이내로만 결제하고, 결제일 전에 선결제를 활용하세요. 저도 이 두 가지만 지켰습니다. 단 1원이라도 연체하면 그동안 쌓은 게 무너지니 상환 능력 안에서만 쓰셔야 합니다.
마무리
어느 카드사를 고르느냐보다 중요한 게 있습니다. 햇살론카드는 혜택을 챙기는 카드가 아니라 신용을 다시 쌓는 도구라는 점이에요.
저처럼 260만원 한도를 받았더라도 연체 한 번이면 의미가 없어집니다. 반대로 한도가 30만원이어도 연체 없이 꾸준히 쓰면 기록은 똑같이 쌓입니다.
이렇게 쌓인 이력은 나중에 햇살론이나 새희망홀씨, 1금융권 대환대출로 넘어갈 때 가장 강한 근거가 됩니다. 저도 그 경로를 밟고 있는 중입니다.
'서민금융·채무 대응' 카테고리의 다른 글
| 햇살론 연체 3개월이면 생기는 일, 대위변제와 현실적인 탈출구 (0) | 2026.04.24 |
|---|---|
| [2026] 근로자햇살론·햇살론뱅크 통합, 햇살론 일반보증 직접 승인받은 후기 (0) | 2026.04.21 |
| [실제 사용 후기] 15.9%에서 4.5% 고정 금리로 갈아탄 후기! 불법사금융예방대출 신청 후기 (0) | 2026.04.19 |
| 햇살론카드 발급 자격, 나도 해당될까? 조건 확인부터 신청까지 5분 완성 매뉴얼 (0) | 2026.04.17 |


